0

+7 (812) 740-70-40

Единый диспетчерский центр
0

8 (800) 333-98-00

Звонок по России бесплатный


e-mail для клиентских обращений:
call@itaka.ru

e-mail для официальных писем:
officeitaka@itaka.ru

Центральный офис:
Коломяжский пр. 15 кор. 2
© 2020 АН «Итака»

Советы специалиста

1

Запись скрыта, восстановить

Квартира или апартаменты: что лучше для жизни и инвестиций в 2026 году

Давайте разберем , что  лучше: квартира или апартамент?
Напишем  коротко и честно.

Если ваша  цель — ЖИТЬ:
Квартира.
— прописка/регистрация;
— школы, садики, поликлиники;
— коммуналка по тарифам для физлиц;
— выше ликвидность и проще с ипотекой.

Если ваша  цель — ЗАРАБАТЫВАТЬ:
Апартаменты.
— ниже цена входа;
— выше доходность;
— гибкость: посуточно, долгосрочно.

Если Вы  хотите и жить, и зарабатывать:
Не смешивайте. Берите  лучше квартиру для семьи, а апартаменты — для инвестиций .  Или наоборот, но осознанно.

Сделаем выводы! 
Главный вывод:
Лучше не то, что модно. Лучше то, что решает вашу задачу.
Считать надо не эмоциями, а цифрами: цена, налоги, коммуналка, спрос, срок.
А вы , что выбираете — квартиру или апартаменты? 

8458 12606
10
2

Запись скрыта, восстановить

Донорская ипотека: работает ли схема и почему банк откажет в сделке

Меня часто спрашивают, работает ли сегодня "Донорская" ипотека и что она из себя представляет? 

Давайте разбираться. 
Предположим, вы не подходите под условия семейной ипотеки, у вас нет ребёнка до 7 лет. Но есть сестра или другой подходящий участник сделки, у которого есть ребёнок и который подходит по программе. 
Вы очень сильно желаете купить объект недвижимости с использованием льготной ставкой 6% вместо 17%+, очень хотите привлечь такого участника в сделку и даже готовы выделить ему долю. 

Такая схема существовала несколько лет. Но сейчас - это уже не работает. И вот почему.

Как это выглядело раньше.
Вы - основной заёмщик. Созаемщик - «донор». Он предоставляет СНИЛС своего маленького ребёнка, чтобы вы формально подошли под условия программы. За это вы обязаны выделить "донору" долю в квартире - не менее 6 кв. м. "Донор" становится созаёмщиком и залогодателем, хотя платежи платит основной заемщик - вы. 

Но вот в чём главный подвох, о котором "донору" часто не говорят прямо: "донор" теряет право на собственную льготную ипотеку. И не только "донор" - его супруг тоже. Даже если "донор" через полгода решит взять свою семейную ипотеку - уже не сможет. А для молодой женщины с маленьким ребёнком это часто становится неприятным открытием.

А с 1 февраля стало ещё "лучше".
Теперь, если вы привлекаете в сделку человека с ребёнком до 7 лет, он должен быть полноценным созаёмщиком - и если он состоит в браке, его супруг тоже. Просто «выделить долю» и остаться в стороне больше не получится. Кроме того, введено правило «одна семья - один льготный кредит»: супруги автоматически становятся созаёмщиками, и второй льготной ипотеки в семье быть не может.

Юридически заставить «донора» вернуть вам долю после погашения кредита практически невозможно. Пока ипотека не выплачена, он не может её передать - ни продать, ни подарить. А после погашения всё зависит от его доброй воли. За 15–20 лет отношения могут измениться. И тогда ваш «донор» - уже полноправный собственник части вашей квартиры.

Что делать вместо этого? 
Если вы не подходите под семейную ипотеку - это не тупик. Есть рыночные программы с разными ставками. Но пытаться обойти правила через «донора» - это риск потерять и деньги, и нервы, и отношения с близкими.

Если у вас сложная ситуация - напишите, разберём, что реально можно сделать именно в вашем случае.
+7911-906-36-62
8457 9557
10
2

Запись скрыта, восстановить

Купить 3-х к.кв. в Кировском районе - это ко мне.

Хочу сообщить о новом объекте - квартире пригодной для проживания большой и дружной семьей с детьми, квартира у меня вызывает чувство комфорта и теплоты,  можете посмотреть на предложение по ссылке https://itaka.spb.ru/vtorichnaya-nedvizhimost/object/146291314 приятного вам просмотра.
8216 12128
10
2

Запись скрыта, восстановить

Просторная и светлая квартира, в которую хочется возвращаться…

   В риелторской практике бывают объекты, в которые влюбляешься с первого взгляда. Сегодня хочу показать вам именно такую квартиру - просторную, светлую и невероятно уютную. Где приятно начинать утро с чашечки кофе, возвращаться после насыщенного дня и проводить тёплые вечера с близкими.

   Это двухкомнатная квартира площадью 51,7 м² в Девяткино. Тот самый редкий случай, когда ремонт делали для себя - с вниманием к каждой детали и заботой о повседневном комфорте.

           Свет и пространство
  Две изолированные комнаты позволяют организовать пространство под свои потребности: одну использовать как спальню, а другую - как гостиную, детскую или кабинет.

  Окна выходят на разные стороны света - восток и запад. Утреннее солнце и мягкий вечерний свет создают приятную атмосферу в течение дня.

           Кухня, где приятно собираться
Кухня с лоджией - место для неспешных завтраков, ароматного кофе и тёплых разговоров. Здесь легко устраивать уютные семейные вечера и наслаждаться маленькими ежедневными радостями…

          Продуманные детали
   Просторная прихожая встречает ощущением света и свободы. Никакой «дешевой косметики» под продажу. На кухне, в прихожей и на лоджии уложен долговечный керамогранит, в комнатах - качественный влагостойкий ламинат.  А в ванной  и туалете установлены тёплые полы - особенно приятная деталь с наступлением первых осенних холодов.

        Уют не заканчивается за порогом
   Во дворе есть детская игровая зона и место для спокойного отдыха на свежем воздухе. Рядом расположены магазины, школы, детские сады, кофейни и фитнес-клубы - всё необходимое для привычного ритма жизни.

       Удобное расположение
   До станции метро «Девяткино» - около 20 минут пешком или 5 минут на общественном транспорте. Остановка находится примерно в 3 минутах ходьбы, а до развязки КАД - около 1,2-1,5 км.

Эта квартира не просто про квадратные метры. Она про уютные вечера, утренний кофе и комфорт, который складывается из мелочей…    

8421 13478
10
2

Запись скрыта, восстановить

Чем грозит покупка дома с нарушением отступов от границ участка: суды с соседями

Да, приобрести такой дом с юридической точки зрения можно.
Дачная амнистия, объявленная в 2006 году, действует по сей день и регулярно продлевается.
А это значит, что дома регистрируются по факту со всеми неправильностями, Росреестр в детали не вдается.
Создает ли это проблемы для будущих собственников? Конечно создает. Особенно если дом расположен ближе к границам участка, чем это разрешено нормативами. Зарегистрировать такой дом и потом продать (даже в ипотеку, хотя и не всех банков) можно, но от претензий соседей это не спасет. Судебные иски от соседей, считающих, что их права ущемлены, могут привести к очень серьезным правовым последствиям.
А еще это может стать, например, причиной отказа в использовании материнского капитала для погашения ипотеки.
8431 4487
10
2

Запись скрыта, восстановить

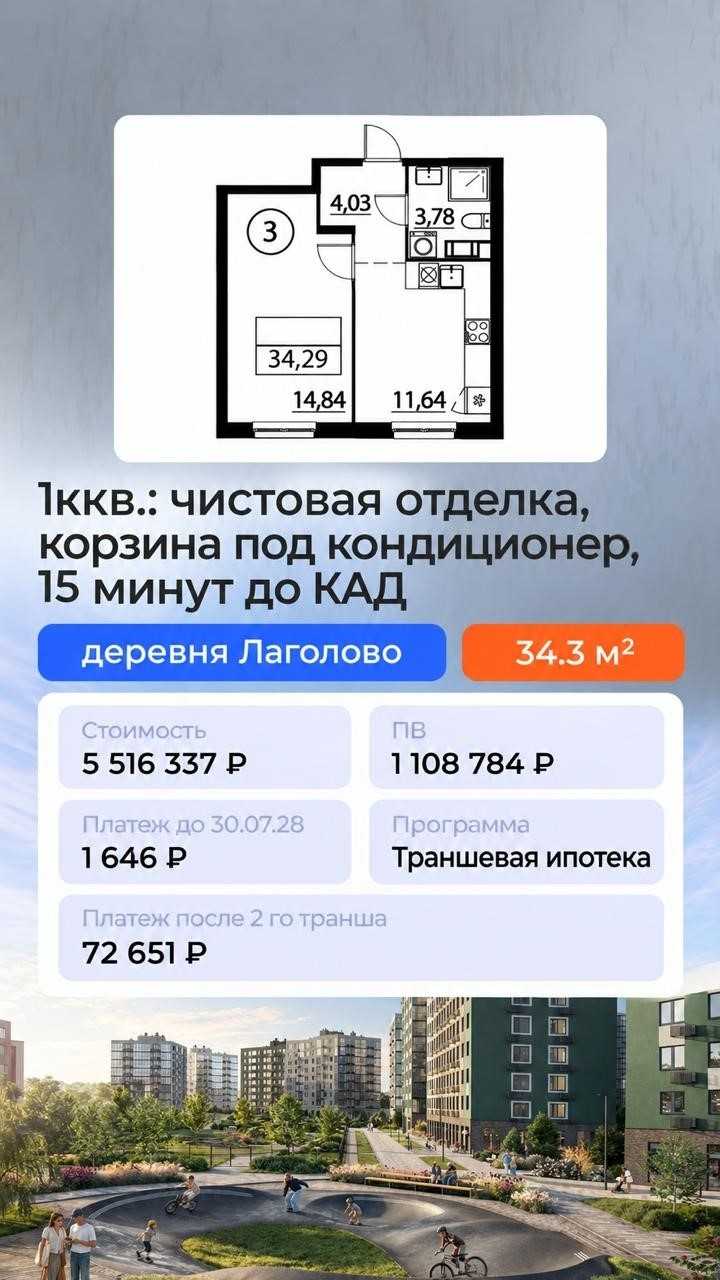
Траншевая ипотека.


Разберём ситуацию, когда покупатель новостройки получает заветные ключи от квартиры не сразу, а через год или два, например.
При обычной ипотеке платежи с процентами по договору начисляются с первого месяца, согласно утверждённому графику. Но траншевая схема работает иначе: выдача средств банком происходит не целиком, а частями (траншами). И проценты начисляются только на сумму фактического перевода. Это позволяет смягчить финансовую нагрузку на время стройки.

Как это выглядит:

  • Вы находите новостройку, где работает эта программа, вносите первоначальный взнос и подписываете договор долевого участия (ДДУ).
  • Первый транш. После регистрации договора банк переводит застройщику на эскроу‑счёт первую, символическую часть кредита (это могут быть как 100 рублей, так и 10–30 % от суммы). Пока идёт стройка, проценты начисляются только на этот кусочек.
  • Второй транш. Когда дом сдают в эксплуатацию, банк переводит оставшиеся деньги. Только с этого момента ежемесячный платёж становится стандартным, согласно графику.

При этом все деньги лежат на специальных эскроу‑счетах, и застройщик не сможет их забрать, пока не достроит дом и не выдаст ключи.

На что стоит обратить внимание:

  • Не каждый банк и застройщик работают по такой схеме. Придётся выбирать из аккредитованных объектов.
  • Из‑за особенностей погашения основного долга срок ипотеки может вырасти на несколько лет по сравнению с обычной.
  • Во время стройки полноценную страховку на саму квартиру оформить нельзя — в залоге у банка находятся только ваши права на строящееся жильё по ДДУ. Защиту имущества получится оформить после сдачи дома и регистрации права собственности.
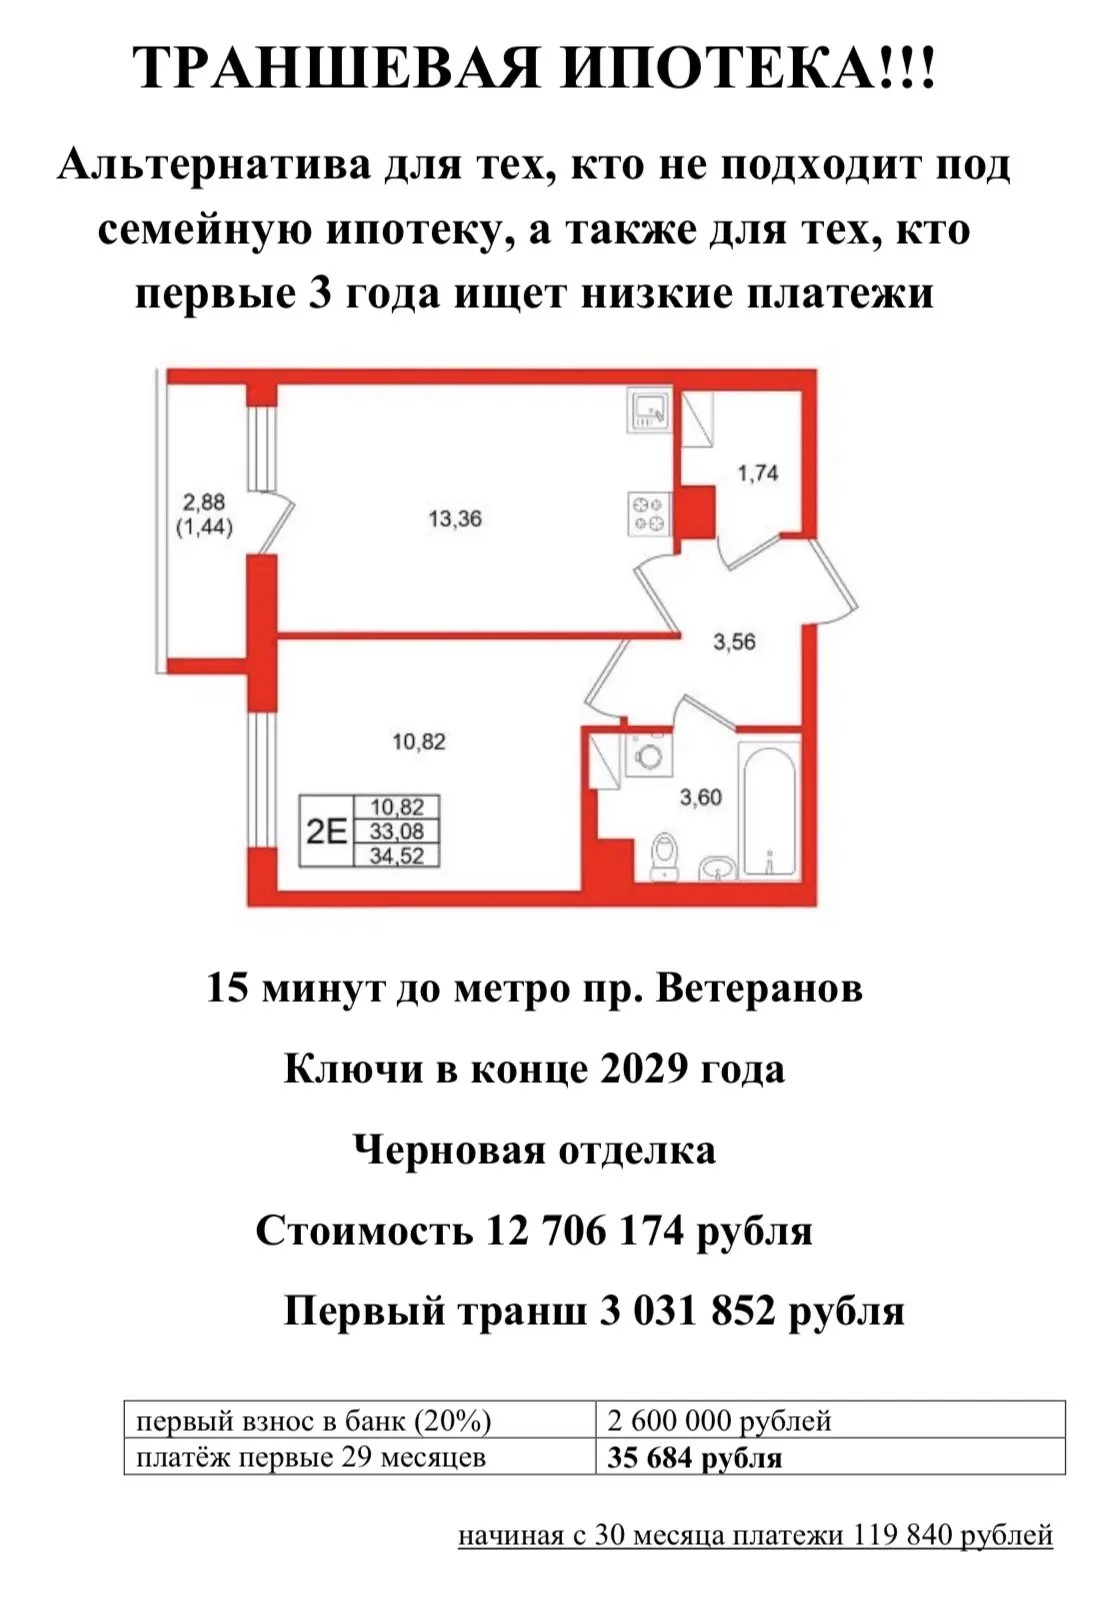
Для примера (реальный объект, который можно купить):

8450 15966
10
2

Запись скрыта, восстановить

Есть ли ипотека без первого взноса? Ответ - однозначно да!

Ипотека без первого взноса. Каждый ищет подвох в этой фразе. Но по сути просто не все разобрались в этом вопросе. И вот не накопив средств на первый взнос, уже попрощались с мечтой о новой квартире.
Обрадую, что решение имеется!
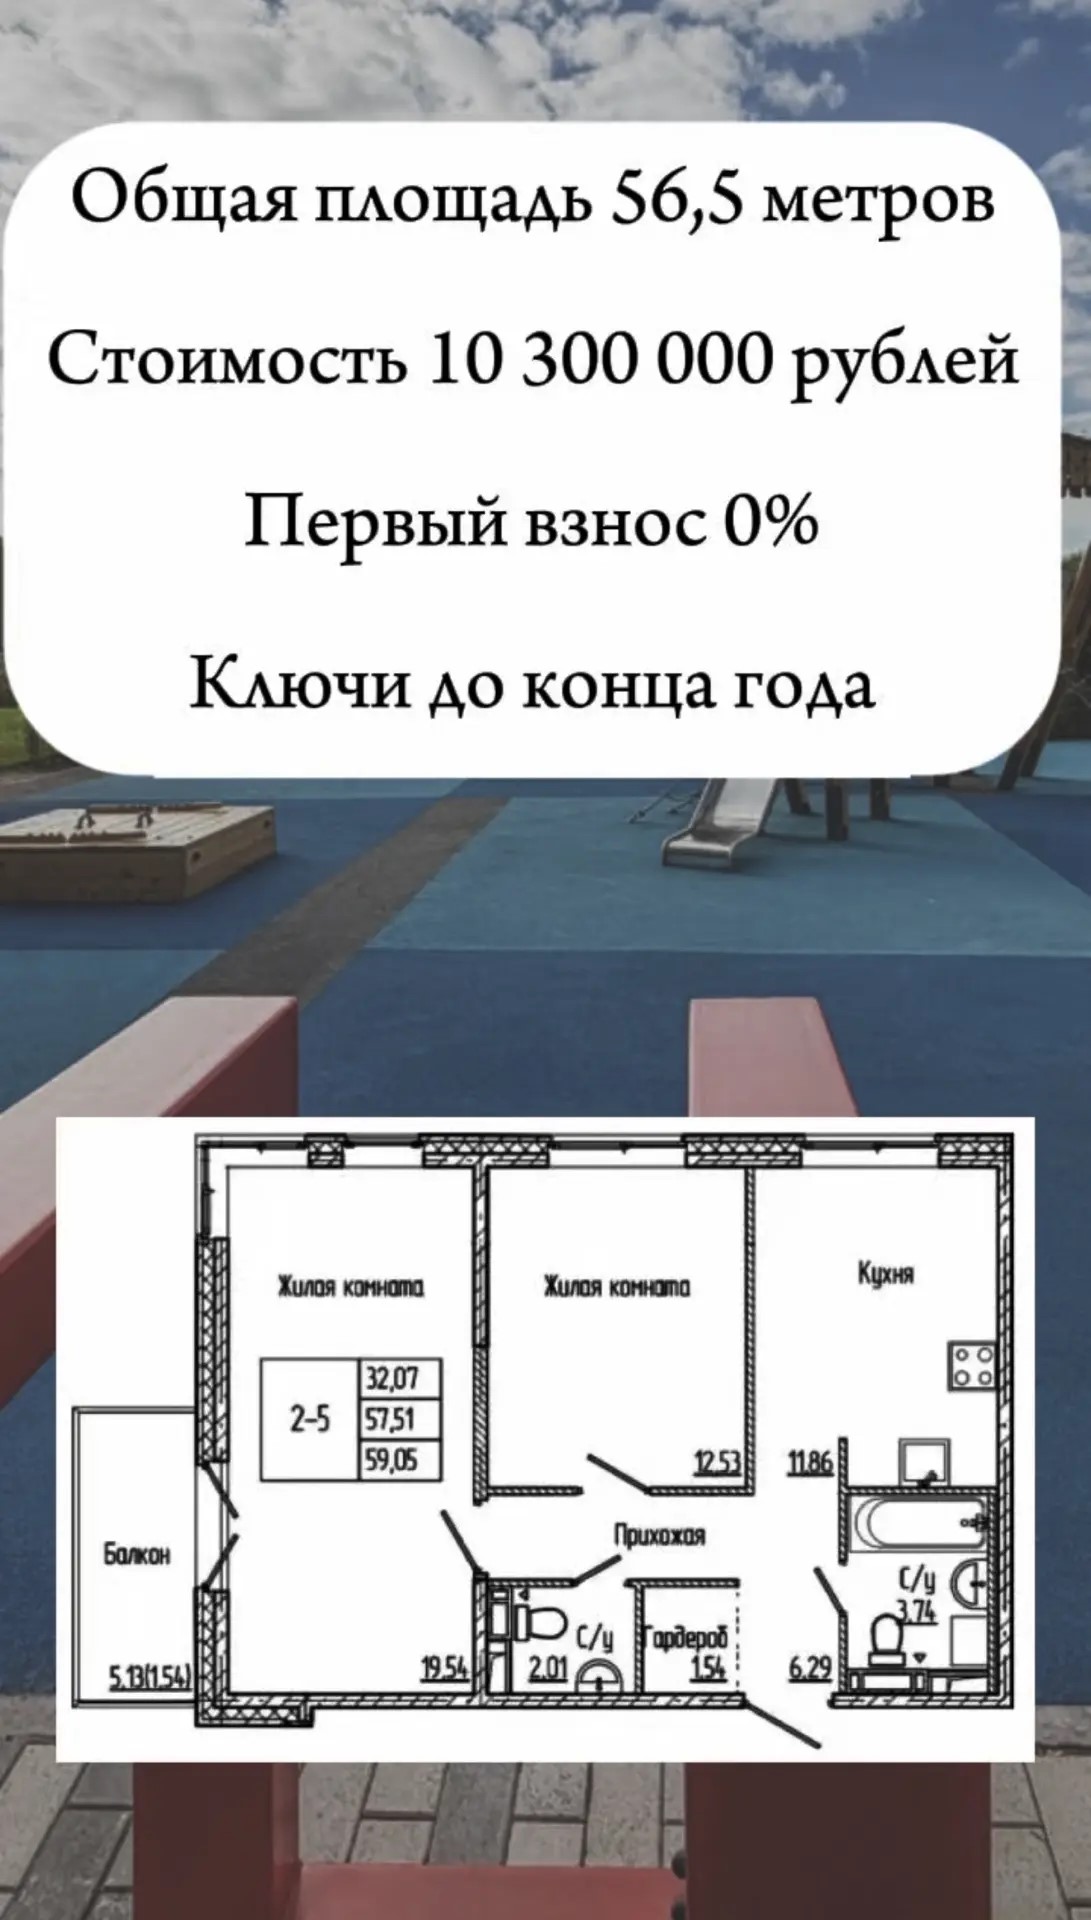
В этом комплексе, где возможна ипотека без первого взноса, можно будет проживать уже к концу 2026 года.

Работает эта программа очень просто:
- выбираете квартиру
- получаете одобрение ипотеки
- застройщик перечисляет за Вас размер первого взноса
- вы становитесь заёмщиком и платите ипотеку

Комплекс во Всеволожском районе, до ж/д станции пешком 15 минут.
Полная чистовая отделка, двор без машин.
8459 9957
10
2

Запись скрыта, восстановить

Траншевая ипотека на новостройки: что это такое, условия и плюсы для заемщика

Выход из ситуации, когда отложить на платежи по ипотеке не успели, либо просто пока не готовы платить сразу много, либо квартира на вторичке продаётся, но как-то не быстро, ЕСТЬ. Мало кто говорит и предлагает воспользоваться траншевой ипотекой, а он есть, и вполне себе хороший инструмент.
В чем её суть: банк перечисляет сумму кредита застройщику несколькими суммами (траншами). Сначала это небольшие суммы от общего размера кредита, что позволит заёмщику вносить совершенно небольшие платежи по графику ежемесячно.
Максимальное количество таких траншей - 4.
Что необходимо для получения такой ипотеки: первый взнос от 20%.
Первый транш чаще составляет 30% от суммы кредита, поэтому сумма платежа будет очень приятная.
Последний транш банк перечисляет сразу после ввода дома в эксплуатацию (это может быть через год, через два года или через 3, в зависимости от выбранного комплекса).
Важно помнить, что последний транш является самым крупным, соответственно, и платежи после его перечисления значительно вырастут.

В чем плюсы траншевой ипотеки: можно совмещать с арендой жилья, копить на будущий ремонт или копить на досрочное погашение. Проценты начисляются поэтапно, поэтому переплата по такому кредиту будет ниже.

Есть, конечно, и минусы такого вида кредитования. 

Обращайтесь ко мне - и я подробно расскажу о них, а также подберу варианты, которые подходят именно Вам.

8354 9957
10
2

Запись скрыта, восстановить

Как законно выселить квартиранта за неуплату: правила для собственника квартиры

Собственник  жилья не вправе самостоятельно выселять своего проблемного арендатора силовым способом — смена замков, вынос вещей или привлечение охраны незаконны и грозят ответственностью самому собственнику. Что делать?

Единственный допустимый механизм — исполнение вступившего в силу решения суда: пристав освобождает помещение от должника, его имущества и животных при содействии полиции. Основаниями для расторжения договора через суд по инициативе наймодателя являются порча  жилья, неуплата более шести месяцев и другие случаи, предусмотренные ГК РФ.
Силовое  выселение — крайняя мера, но число таких случаев растет, обычно из-за неграмотного договора или слабого отбора жильцов. Исключение — ситуации с реальной угрозой жизни и здоровью: при агрессии, угрозах или порче имущества необходимо обращаться в полицию, однако это не заменяет судебную процедуру прекращения права пользования квартирой.
Желаю всем хороших арендаторов!
8442 12606
10
2

Запись скрыта, восстановить

Малоэтажная новостройка в 7 км от КАД: уютное жильё у леса с детским садом

Сегодня хочу представить объект, который находится в Ленинградской области. Застройщик базируется на комфортном жилье для жизни по доступной стоимости.

ЖК находится в Ленинградской области, вблизи населенного пункта Лупполово, в 7 км от КАД. До метро Девяткино, проспекта Просвещения, Озерки или Парнас можно добраться на общественном транспорте. 
Дома небольшой переменной этажности. Детский сад находится на территории комплекса, а школы в ближайших населенных пунктах. 
На территории жилого комплекса расположены детские площадки, территория озеленена, парковка находится за территорией комплекса.
На первом этаже комплекса расположены коммерческие помещения. 
В парадных размещены колясочные.
Рядом леса и парки для прогулок и активного отдыха.

Предусмотрены определенные скидки на стоимость квартир. Квартиры в данном жилом комплексе можно приобрести с помощью:
- ипотечного кредита (материнский капитал, сертификаты и т.д.), также есть  субсидированной ставки 13.99% на весь срок кредитования, ипотеки без первоначального взноса
- рассрочки
- собственных средств.

На сегодняшний день можно приобрести, например,  студию 27 кв.м. за 3,8 млн. руб., без отделки, а 1-комнатную квартиру от 4.6 млн. руб. В комплексе есть квартиры и с отделкой. На некоторые квартиры действуют акции.  В ЖК можно приобрести студии, 1-комнатные,  2-комнатные, 3-комнатные, а также квартиры с террасами.

Хотите узнать больше? 
Звоните, подберем оптимальный вариант квартиры и ипотечной программы!
+7911-906-36-62

8453 9557
10
2