0

+7 (812) 740-70-40

Единый диспетчерский центр
0

8 (800) 333-98-00

Звонок по России бесплатный


e-mail для клиентских обращений:
call@itaka.ru

e-mail для официальных писем:
officeitaka@itaka.ru

Центральный офис:
Коломяжский пр. 15 кор. 2
© 2020 АН «Итака»

QR-код этой страницы:

QR-код
офиса:

000000001 Чтобы воспользоваться всеми способами коммуникаций добавьте офис себе в контакты Чтобы воспользоваться всеми способами коммуникаций добавьте офис себе в контакты


000000001

000000001 Способы коммуникации: 000000001

000000001

Офис "ул. Сикейроса, 1 - советы специалистов"

1

Запись скрыта, восстановить

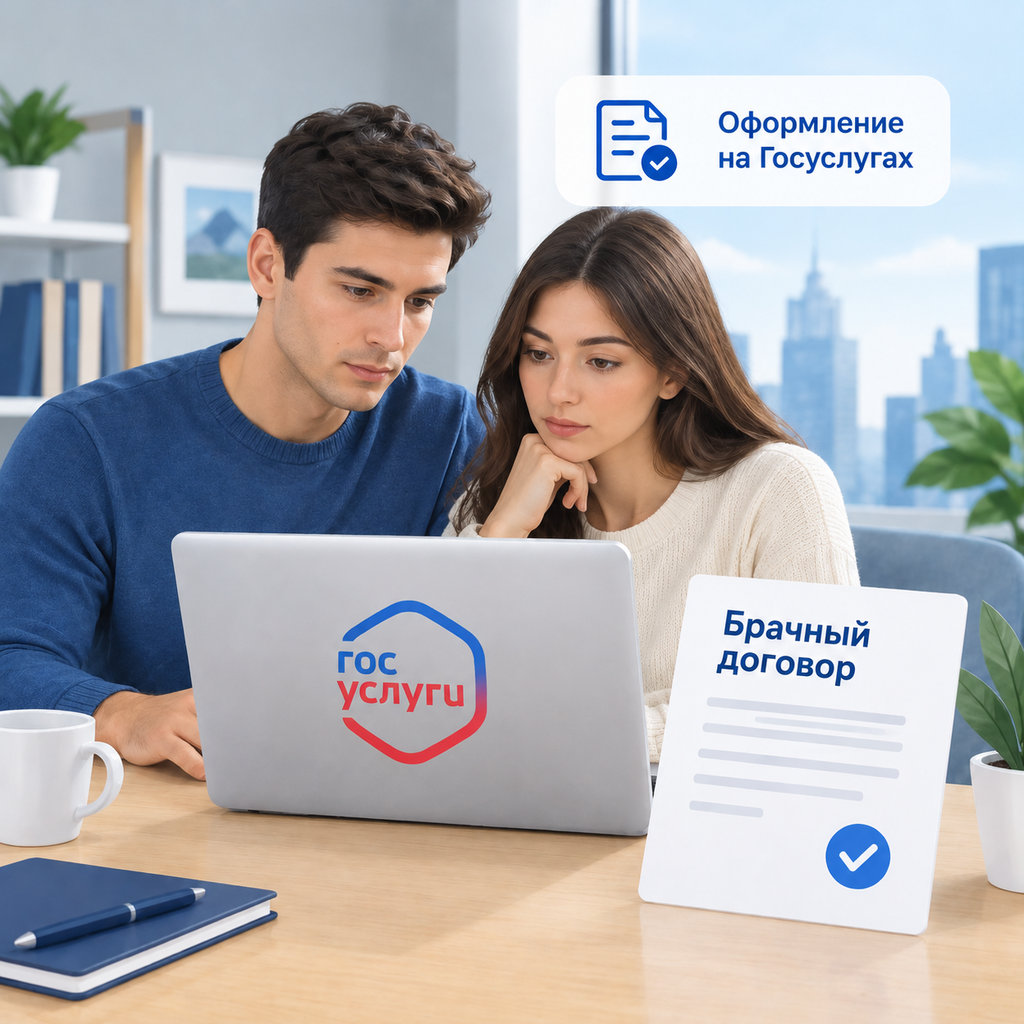
Брачный договор на Госуслугах: как составить проект и заверить у нотариуса в 2026 году

В конце сентября был запущен новый сервис на портале "Госуслуг" по подготовке проекта брачного договора, в котором супруги могут зафиксировать условия имущественных отношений. 

С помощью сервиса можно:
* составить проект брачного договора
* внести изменения или расторгнуть брачный договор
* записаться к нотариусу на консультацию. 

По Семейному законодательству брачный договор заключается в письменной форме и подлежит нотариальному удостоверению. В связи с этим, проект брачного договора, составленного на Госуслугах необходимо заверить у нотариуса - только тогда он получит юридическую силу.  
На практике не каждый нотариус согласится заверять такой договор, так как по закону нотариус не обязан заверять "чужой" текст. Поэтому перед записью к нотариусу необходимо уточнить готов ли он заверят брачный договор, составленный на Госуслугах.

8371 9557
10
2

Запись скрыта, восстановить

🏠 Хотите квартиру, в которой сразу хочется жить?
Современные новостройки в Санкт‑Петербурге радуют не только квадратными метрами, но и продуманной средой вокруг. Вот какие плюсы сегодня особенно ценят покупатели:
✅ Удобная планировка — без «мёртвых» углов и лишних коридоров. Пространство организовано так, чтобы каждый метр работал на ваш комфорт: просторные кухни‑гостиные для семейных вечеров, отдельные спальни для тишины, ниши под шкафы и гардеробные — чтобы не искать место для вещей.
🌳 Закрытый двор без машин — это про безопасность и уют. Для детей — игровые площадки с современным покрытием и интересными зонами, для взрослых — тихие уголки для отдыха, зелёные насаждения и аккуратные дорожки для прогулок.
🚇 Хорошая транспортная доступность — рядом метро, удобные выезды на крупные магистрали и маршруты наземного транспорта. Добираться до центра или на работу получается быстро, а вечером приятно возвращаться в спокойный район.
🛍 Всё нужное рядом — на первых этажах домов открываются магазины, кафе, аптеки, пункты выдачи заказов. Не нужно далеко ехать за хлебом или кофе: повседневные дела решаются по пути домой.
🏫 Социальная инфраструктура в планах или уже готова: детские сады, школы, поликлиники — застройщики всё чаще включают их в проект, чтобы район сразу становился удобным для семей.
🔐 Безопасность на уровне: видеонаблюдение, контроль доступа, освещение во дворах и в подъездах. Спокойствие за близких — это не мелочь, а важная часть комфортной жизни.
💡 Современные инженерные решения — от хорошей шумоизоляции до систем вентиляции и учёта ресурсов. В квартире тише, воздух свежее, а расходы на коммуналку — понятнее.
✨ И, конечно, эстетика: аккуратные фасады, стильные входные группы, продуманное освещение территории. Жить в красивом, ухоженном месте — это тоже про качество жизни.
А какой пункт для вас самый важный при выборе квартиры? Расскажите — подскажу, на что ещё обратить внимание! 😊
8337 15961
10
2

Запись скрыта, восстановить

Ограничение срока семейной ипотеки 15 годами: последствия для заемщиков и банков

Многих обеспокоило то, что срок кредитования по семейной ипотеке с 1 октября сокращен до 15 лет. Это дополнительно увеличивает ежемесячный платеж по кредиту, помимо фактора повышения ставки для семей, где не больше троих детей.
Однако 15 лет — это не максимальный срок выдачи ипотечного кредита. Это срок, в течение которого государство субсидирует льготную ставку по новым договорам, заключённым с 1 октября 2026 года.
 
Кредит при этом можно оформить, например, на 20 или 25 лет. Но после окончания 15-летнего периода ставка на оставшийся долг изменится по формуле, установленной пунктом 40, подпунктом «л» Правил, утверждённых Решением Минфина России от 22.09.2026 № 25-67381-01850-Р «О порядке предоставления субсидии ПАО "ДОМ.РФ" для возмещения российским кредитным организациям и ПАО "ДОМ.РФ" недополученных доходов по выданным (приобретенным) жилищным (ипотечным) кредитам (займам), предоставленным гражданам Российской Федерации, имеющим детей».
 
Согласно этому документу после окончания льготного периода будет применяться меньшее из двух значений:
 
• ставка по кредитному договору на дату заключения + 4 п.п.;
• ключевая ставка ЦБ РФ на 1-е число месяца окончания 15-летнего периода + 3 п.п.
 
Например, семья с двумя детьми в Санкт-Петербурге покупает недвижимость стоимостью 18 750 000 рублей с первоначальным взносом 20% (3 750 000 рублей) и получает максимальную сумму кредита – 15 000 000 рублей
При первоначальной ставке 10% и ключевой ставке 14% через 15 лет расчёт будет: 14% и 17%. Значит, применится ставка 14%.
 
Понимая, что в худшем случае максимальная ставка составит 14%, можно принимать решение о покупке такой квартиры и выборе срока кредитования, исходя из своей финансовой ситуации.
 
Есть ещё один важный момент — общая переплата.
 
В нашем примере при кредите на 25 лет расчётная общая переплата составляет около 28 750 000 рублей.
 
Если тот же кредит оформить на 15 лет, при ставке 10% на весь срок переплата составит около 14 010 000 рублей.
 
Разница ощутима!  Но при этом ежемесячный платёж по кредиту на 15 лет будет выше: около 161 000 рублей против 136 000 рублей в первые 15 лет при сроке 25 лет.
 
То есть выбор срока для покупателя— это компромисс между размером текущего платежа и общей стоимостью кредита, которая теперь будет изменяться больше, чем при действии прошлых условий программы.  При длинном сроке важно учитывать не только льготную ставку, но и условия обслуживания оставшегося долга после окончания субсидирования.
 
Ну и пока остается открытым вопрос – как на практике банки будут оценивать свои финансовые риски и насколько охотно они будут выдавать льготные кредиты на срок более 15 лет.
8377 15794
10
2

Запись скрыта, восстановить

Квартира для студента в Санкт-Петербурге: почему апартаменты выгоднее аренды

Каждый год тысячи ребят приезжают учиться в Питер. И каждый родитель думает: как он там? А если что- к кому бежать?

Вы наверняка перебирали варианты. Общежитие, съём, комната у чужих. И в каждом что-то не так. А теперь представьте: вы знаете, что ваш ребёнок в чистом. Что поел. Что если что-то случится- есть кому помочь.

И самое простое -  стирка. Теперь надобность звонить и напоминать отпала. Внизу прачечная. Стиральные и сушильные машины. Загрузил, через час забрал. Чистое. Сухое. Одел и пошёл. Круглосуточно
Ребёнок справляется сам.

С едой тоже всё просто. Своя кухня. Плита, микроволновка, чайник, холодильник. Приготовил, что захотел. Сел и поел. Без лишних глаз соседей. Не хочется готовить-​ спустился вниз. Там кафе, ресторан. Всё в доме.

И с учёбой так же. Стол в номере есть. А можно спуститься в коворкинг. Сидишь, работаешь, никто не мешает.

А если что-то случилось- на ресепшн можно обратиться. Охрана следит. Тихо. Спокойно. Ваш ребёнок живёт самостоятельно - но не брошен.

И самое главное. Аренда - это деньги, которые уходят навсегда. А апартаменты- это ваша недвижимость. И это ещё и способ понять, останется ребёнок в Питере или уедет. Если остаётся- жильё уже есть. Если уезжает -можно продать. Или сдавать через управляющую компанию. Без вашего участия. Доход приходит вам на карту.

Вот и получается. Вы решаете вопрос (где жить).​ И одновременно — (как быть спокойной и остаться с прибылью).

Если вы из другого города- напишите. Подберу варианты.

 +7 (911) 297-72-97 Ирина Ермолик
АН «Итака», ул. Сикейроса, д. 1

8374 15216
10
2

Запись скрыта, восстановить

Дорогие клиенты, друзья!:)  
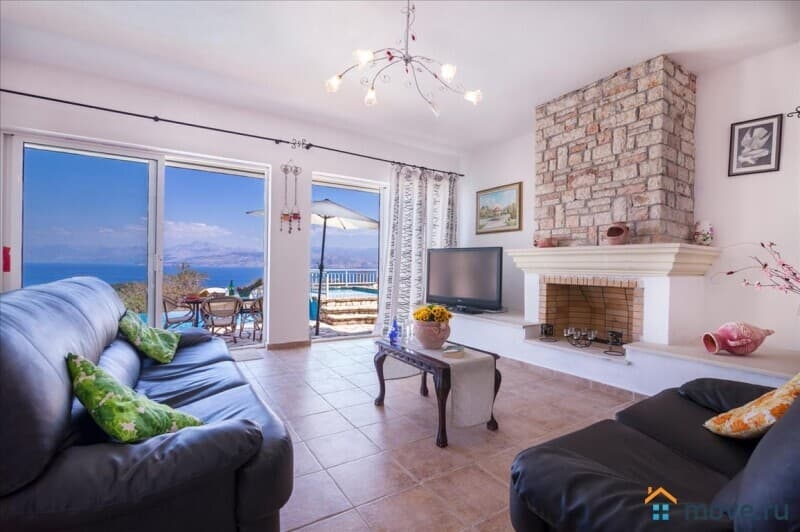
Предлагаю Вам приобрести недвижимость в солнечной, с уникальной природой  и богатой историей Греции 🇬🇷

Варианты инвестиций для получения ВНЖ Греции

Греция предлагает один из самых доступных способов получения «золотой визы» в ЕС. Инвесторам необходимо купить недвижимость на сумму от €250,000. Порог инвестиций зависит от типа объекта и его местоположения. Карточка ВНЖ выдается на 5 лет и продлевается при условии сохранения объекта недвижимости в собственности. Его можно сдавать в аренду только на длительный срок. Важное преимущество программы: в Греции применяется гибкая финансовая политика с различными вариантами оплаты, а подход к проверке источника средств мягкий. Это делает процесс более быстрым и простым для инвестора.
Инвестируя в недвижимость в Греции, заявитель и члены его семьи получают возобновляемый вид на жительство сроком на 5 лет, который позволяет проживать в стране и путешествовать без виз по странам Шенгенской зоны. При этом программа не требует обязательного проживания в Греции, а собственность можно сдавать в долгосрочную аренду и получать доход.

Постоянный вид на жительство можно получить через 5 лет, а право подать заявление на гражданство — через 7 лет.
Лучшее возможно!

8356 15935
10
2

Запись скрыта, восстановить

Можно ли покупать квартиру, если ее подарили: 7 правил юридической безопасности

Советы для тех, кто покупает квартиру, полученную продавцом по договору дарения. 

Такая сделка требует особой внимательности, поскольку дарение иногда пытаются использовать, чтобы скрыть проблемное жильё. Напоминаю, что с января 2025 года изменились условия дарения, а именно договор дарения недвижимости между гражданами подлежит обязательному нотариальному удостоверению. Без нотариального удостоверения, такой договор дарения считается ничтожным. Это хорошо, поскольку одновременно это и защита для покупателя, но и новый повод для беспокойства и проверки документов.  

Вот перечень необходимых моментов, которые нужно проверить, чтобы не остаться без квартиры и без денег:
1. Если продавец показывает договор дарения, оформленный после 13 января 2025 года без нотариального заверения - сразу нет, это ничтожная сделка.
2. Всегда внимательно смотреть на дату заключения договора дарения. Чем больше прошло времени с момента подписания договора дарения и с момента государственной регистрации, тем ниже риск оспаривания.
3. Необходимо выяснить, была ли квартира единственным жильём дарителя. Если это единственное жильё - это очень большой риск для покупателя, сделку можно оспорить.  В этом случае кредиторы и наследники особенно внимательно смотрят за такой недвижимостью.
4. Нужно проверить дарителя на банкротство. Кредиторы могут оспорить дарение, если оно уменьшило их шансы на возврат долга. Сроки оспаривания такой сделки до 3 лет с момента самой сделки.
5. Необходимо уделить особое внимание возрасту и состоянию здоровья дарителя в момент подписания договора, ведь человек может быть пожилым или не вполне способным понимать значение своих действий и руководить ими, тогда сделку могут признать недействительной. Нотариус обязан проверить дееспособность, но это не даёт никакой гарантии даже если есть медицинские документы о психическом состоянии дарителя. Сделку всё равно возможно оспорить.
6. И конечно стоит проверить была ли это совместная собственность супругов, и давал ли супруг согласие на дарение недвижимости. Согласие супруга должно быть обязательно нотариально оформлено. 
7. Также стоит проверить не была ли эта сделка притворной, например, если за дарением скрывалась купля-продажа (деньги были переданы, но сделка оформлена как дарение). Признаками такой притворной сделки может быть отсутствие родственных или близких родственных связей между дарителем или одаряемым, очень незначительный срок между договором дарения и последующей продажи недвижимости, или цена ниже рыночной объекта недвижимости.

При покупке такой недвижимости одна пропущенная деталь может обернуться для покупателя неприятными моментами: судом или потерей денег. 

Приобретая недвижимость, особенно с историей, всегда нужно обращаться за помощью к профессионалам.
8178 15372
10
2

Запись скрыта, восстановить

Семейная ипотека становится менее удобной для некоторых инвестиционных сценариев.
По новым правилам заёмщик должен зарегистрироваться в приобретённой квартире в течение 270 дней, а затем подтверждать регистрацию в течение пяти лет.
Для семьи, которая действительно покупает жильё для себя, это не слишком меняет ситуацию. А вот для инвестиционных проектов схема «купить на льготных условиях, дождаться роста цены и продать» становится менее гибкой.
Особенно это может быть важно для покупателей из других регионов. Например, семья постоянно живёт в Казани, а квартиру по семейной ипотеке покупает в Петербурге как инвестицию или «на будущее». Если переезжать в Петербург в ближайшие годы не планируют, требование о регистрации может стать дополнительным фактором при принятии решения.
Поэтому при покупке теперь стоит учитывать не только цену и потенциальный рост стоимости, но и собственный жизненный сценарий на ближайшие несколько лет.
Для рынка это может означать некоторое изменение структуры спроса: семейная ипотека по-прежнему остаётся инструментом покупки недвижимости, но для инвестиционных и межрегиональных сценариев потребуется внимательнее учитывать условия
8215 15794
10
2

Запись скрыта, восстановить

Сложные сделки с недвижимостью: когда необходима помощь профессионального риелтора

Не каждая сделка с недвижимостью проходит по простому сценарию. Иногда продажа или покупка квартиры превращается в цепочку взаимосвязанных действий, где одна ошибка влияет на исход всей сделки.


Расскажу о случаях, когда профессиональное сопровождение действительно может оказаться особенно полезным:

1. Вам нужно одновременно продать свою квартиру, в которой проживаете постоянно и купить новую. Риэлтор может совместить несколько сделок в одну цепочку, не жертвуя интересами своего клиента и выстраивая взаимодействие со всеми участниками таким образом, чтобы спокойно

и безопасно провести эту непростую как морально, так и юридически, сделку.

2. Вам нужно продать квартиру, находящуюся в залоге банка или с наложенным обременением. Опытный агент по недвижимости

не раз проводил такие сделки в разных банках и точно знает, какие шаги нужно предпринять и каких подводных камней избежать. Также опытный риэлтор грамотно найдет покупателя, готового к усложнению своей сделки за счет обременения продавца.

3. Вам нужно приобрести жилье с помощью жилищного сертификата или с материнским капиталом. В таких сделках есть свои тонкости и риски за счет того, что деньги государство переводит уже после регистрации сделки. Поэтому агент возьмет на себя не только подготовку сделки и договора, но и убедит продавца не отказываться от такой сделки в ожидании покупателя «с наличными».

4. Вам нужно совершить сделку с квартирой, в которой собственник – несовершеннолетний, у покупателя ипотека, несовершенная кредитная история… и так далее.


Опытный агент по недвижимости поможет привести все документы в порядок, согласовать более выгодную цену, поддержать стороны в процессе переговоров и уберечь от ненужных страхов и нервов.


А по всем интересующим вопросам – обращайтесь ко мне, всегда с радостью отвечу и проконсультирую. Удачных вам сделок! 

https://itaka.spb.ru/staff/agent/14578

https://itaka.spb.ru/offices/office/000000001

8271 14578
10
2

Запись скрыта, восстановить

Работа риелтором с обучением с нуля в СПб: набор стажёров в агентство недвижимости

Работаю менеджером группы.

Мне нужны стажёры. Не для галочки и не чтобы «закрыть план по набору». Реально нужны люди, которые хотят работать и получать за это деньги.

Что по факту:

— Учим с нуля. Переговоры, продажи, документы, показы. Всё, что нужно, чтобы выйти на первую сделку.

— Заработок — потолка нет. Хочешь делать одну сделку в месяц — ок. Хочешь десять — отлично.

— График сам регулируешь. Но если думаешь, что это «свободный график = ничего не делать», лучше сразу мимо.

— От меня бонус: помогу решить твой квартирный вопрос. Не как «скидка у партнёра», а по-нормальному — разберём твою ситуацию и найдём вариант.

Моя цель: собрать сильную группу, где люди растут и зарабатывают. Сейчас нас 10 человек, из них 5 — реально сильные ребята. Беру не всех. Только тех, кто готов пахать и не ищет «волшебную кнопку».

Пиши, расскажу детали без воды.

https://itaka.spb.ru/staff/agent/13444

https://itaka.spb.ru/offices/office/000000001

8322 13444
10
2

Запись скрыта, восстановить

Какие документы нужны для продажи квартиры в СПб: полный список и проверка

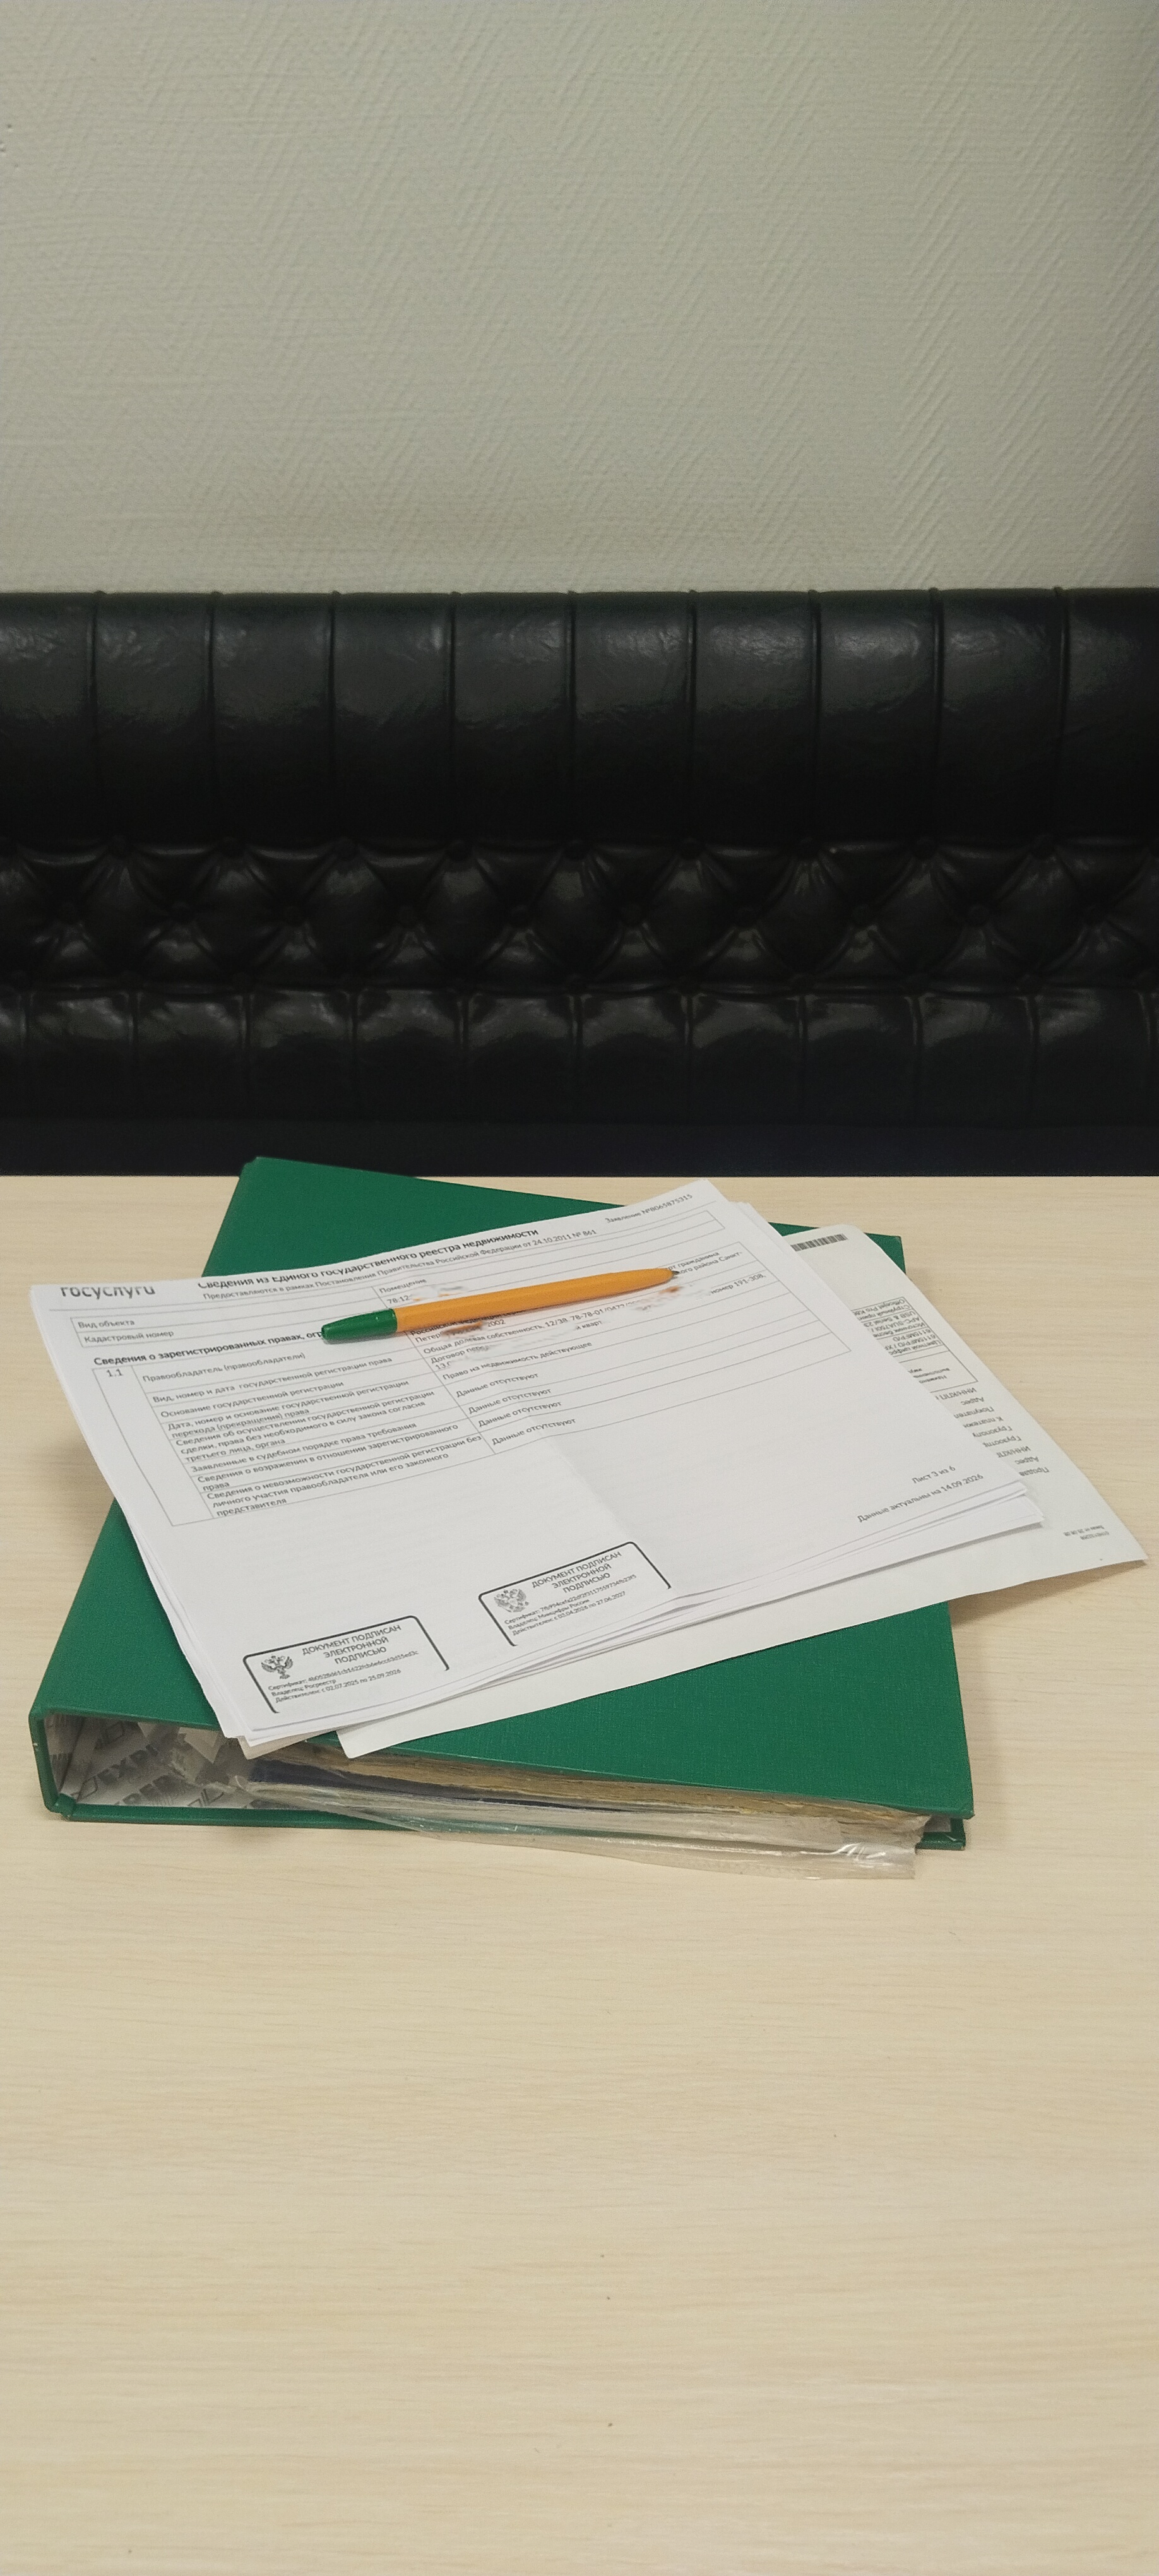
Собрались продавать квартиру в Питере? Начните не с фото и объявления. Начните с папки.

Не с той, где рецепты и квитанции. А с той, где документы на квартиру.

Их две категории: правоустанавливающие (как вы стали хозяином -ДКП, приватизация, наследство, дарение) и правоподтверждающие (кто хозяин сейчас -свежая выписка ЕГРН).

Вроде просто. Но не просто. А вы знаете, что лежит в вашей папке?

Вот история из моей практики.

Подбирали мы с клиентами "встречку". Нашли квартиру -прям то, что надо. Звоню продавцу:

- Расскажите, какие у вас документы на квартиру?

Тишина. Секунд пять. Потом:

-А это какие?..

-У меня всё есть, - говорит. -Папка лежит, я собирал.

Перед авансом я всегда проверяю объект лично. А если что-то сложное -подключаю юристов "Итаки". Начали проверять- у меня похолодело внутри.

Оригинала договора нет. А выписка из ЕГРН  пятилетней давности. Как билет на вчерашний поезд. Уже недействителен. А главное- за эти пять лет в квартире могли появиться обременения, аресты, новые собственники. И всё это видно только в свежей выписке. Старая- молчит.

А мы в цепочке. Квартиру моих клиентов уже авансировали. У нас - неделя. Затянем,  покупатели уйдут. А им эта квартира-  просто мечта. Если не успеем- придётся брать другую. Менее привлекательную. Но с "хорошими" документами.

Если бы продавец подсуетился заранее -сделка бы заняла пару дней. А так,  пришлось мне всё разруливать. Дубликаты, архивы, звонки. Продавец сначала поплыл. Пришлось разложить ему всё по шагам. Но потом подключился, и дело пошло.

С трудом удержала цепочку. Успокоила стороны. Сделка состоялась.

Почему 90% продавцов рискуют

Задача агента- не "втюхать" квартиру. А чтобы люди получили жильё и не остались без денег.

Но так везёт не всегда. Обычно, когда проблемы с документами вылезают прямо на сделке, покупатели разворачиваются и уходят. У них есть выбор. Они не ждут.

За годы работы я поняла: 90% продавцов уверены, что у них "всё в порядке". А потом сделка срывается. Не потому что они плохие. А потому что никто не сказал: "Проверь заранее".

Собрались выставлять квартиру? Сначала проверьте документы. Это занимает от 15 минут. А сберечь может месяцы, нервы и миллионы.

Вы уверены, что у вас всё собрано? Знаете, что может всплыть в вашем случае - маткапитал, приватизация, наследство?

Давайте разберёмся вместе.

 +7(911)2977297 Ирина Ермолик.

https://itaka.spb.ru/staff/agent/15216

Звоните, пишите или оставляйте заявку на сайте "Итаки". Бесплатно. Покажу, где тонко. Скажу, чего не хватает. Чтобы сделка прошла быстро и без валидола.

https://itaka.spb.ru/offices/office/000000001

8372 15216
10
2
000000001