0

+7 (812) 740-70-40

Единый диспетчерский центр
0

8 (800) 333-98-00

Звонок по России бесплатный


e-mail для клиентских обращений:
call@itaka.ru

e-mail для официальных писем:
officeitaka@itaka.ru

Центральный офис:
Коломяжский пр. 15 кор. 2
© 2020 АН «Итака»

Способы коммуникации:
9557

+7 (911) 906-36-62

9557

9557 MAX


QR-код этой страницы:

QR-код
сотрудника:

9557 Чтобы воспользоваться всеми способами коммуникаций добавьте специалиста себе в контакты Чтобы воспользоваться всеми способами коммуникаций добавьте специалиста себе в контакты


9557

Лисова Людмила Александровна - советы специалиста

1

Запись скрыта, восстановить

За что банк может отозвать одобрение по ипотеке перед самой сделкой

А ВЫ ЗНАЕТЕ, ЧТО НЕЛЬЗЯ ДЕЛАТЬ ПОСЛЕ ОДОБРЕНИЯ ИПОТЕКИ?

Все, кто сейчас оформляет  или планирует оформлять ипотеку, обязательно обратите внимание на следующее. 

Одно необдуманное действие может повлиять на решение банка и поставить вашу сделку под угрозу, даже если заявка уже ОДОБРЕНА!
1. Брать кредиты, кредитные карты
2. Допускать просрочки при действующих кредитах
3. Выступать поручителем или созаемщиком по другой сделке
4. Допускать штрафы, задолженности, неоплаченные судебные решения

А если вам только предстоит одобрение ипотеки - моя консультация для вас  БЕСПЛАТНА!

Нужна помощь с ипотекой или недвижимостью? 
Пишите!
Обязательно помогу разобраться с вашей ситуации! 
+7911-906-36-62
8596 9557
10
2

Запись скрыта, восстановить

Льготная ипотека в Крыму и Севастополе под 8%: подробные условия программы

Хотите приобрести недвижимость у моря?  Стартовала программа  для приобретения недвижимости в Республике Крым и городе Севастополе по льготной ипотечной программе.

По данной программе можно приобрести:
Квартиру
Таунхаус
Апартаменты
Но приобрести объект недвижимости можно только у юридического лица в рамках ФЗ-214.

Основные условия программы:
Ставка -  8%
Сумма кредита - до 8 млн. руб
Первоначальный взнос - от 20,1%
Срок кредита - до 15 лет

Заёмщик  - гражданин РФ

Если у вас возникнут вопросы по программе - обращайтесь
+7911-906-36-62
8593 9557
10
2

Запись скрыта, восстановить

Как самостоятельно продать ипотечную квартиру по новому закону 2024 года

Многие считают, что ипотечную квартиру можно продать только через банк и себе в убыток. Но это не так.  

С сентября 2024 года закон (ст. 37.1 ФЗ «Об ипотеке») обязывает банк разрешить самостоятельную продажу, если дело не дошло до суда.

На практике существует несколько вариантов продажи такого объекта.
 * Долг можно закрыть самостоятельно и  продаёте «чистую» квартиру. Это самый быстрый вариант, но нужны свободные средства.
* Покупатель вносит средства в размере долга, далее гасите ипотеку, снимаете обременение и проводите сделку. В данном случае можно использовать как личные средства или ипотечные.
* Торги. Но такой вариант на практике проходит  долго, затратно и невыгодно. Крайний случай при просрочке и решении суда.

В каких случаях банк может отказать:
* вы в суде или банкротстве;
* несколько залогодержателей;
* незакрытые судебные иски.

Отдельный случай если использовался маткапитал: без выделения долей детям и одобрения опеки сделка невозможна.

Итог: продажа залоговой квартиры - не просто,  но проходимый квест. Главное - знать подводные камни.

+7911-906-36-62
8549 9557
10
2

Запись скрыта, восстановить

Новостройки у Гатчины и Царского Села: квартиры с городской пропиской от 5 млн

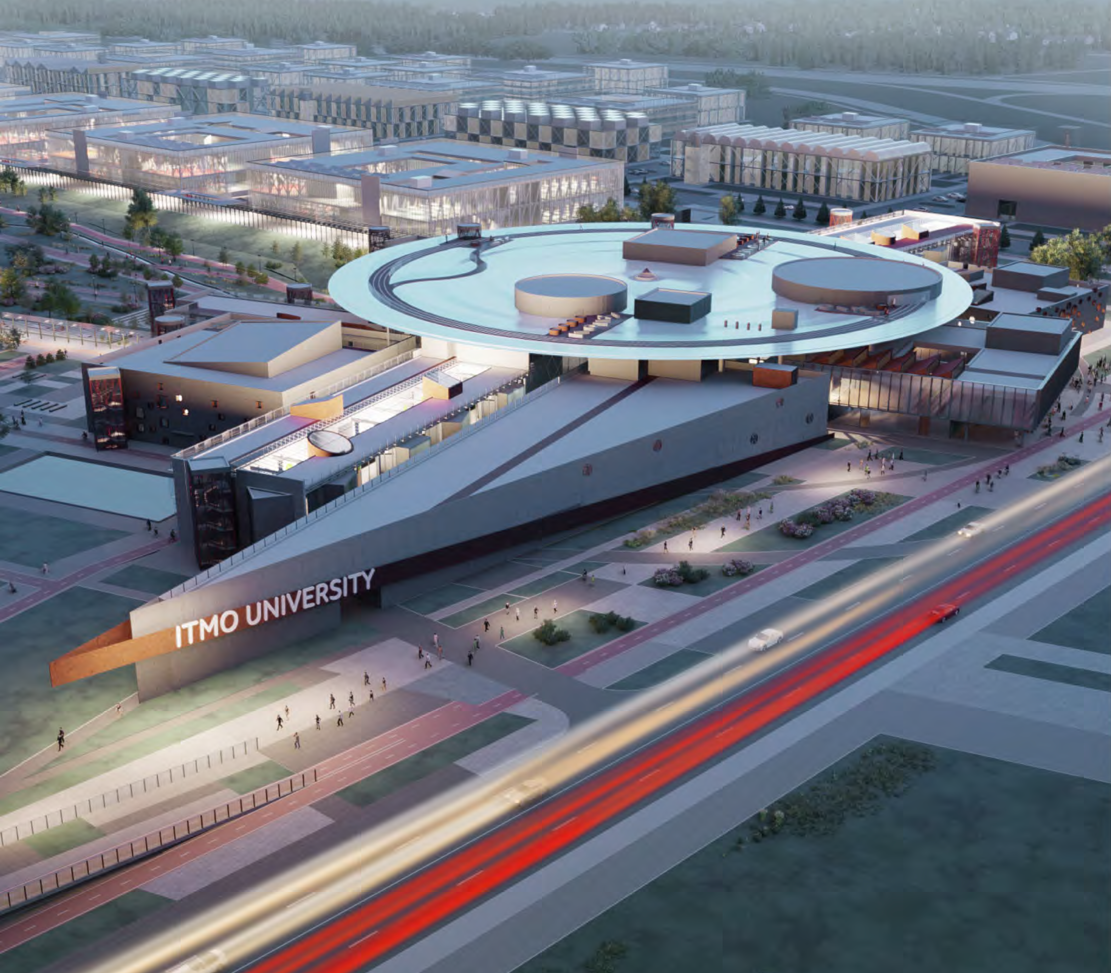
А Вы знаете где будет строиться кампус Университета ИТМО?

Он формируется на территории жилого комплекса, создавая образовательную, научную и деловую среду, которая будет привлекать не только студентов, но и бизнес.

Жилой комплекс находится в Пушкинском районе Санкт-Петербурга и представляет собой  многофункциональный город. Жилой комплекс расположен рядом с таким пригородами города, как: Царское Село, Павловск, Гатчинский дворец.
До метро Московская, Звездная, Купчино, Шушары, Ленинский проспект можно добраться на общественном транспорте в течение 25 минут.

Дома 5-10 этажей.

Для активного отдыха недалеко от жилого комплекса расположены всесезонный курорт "Туттари Парк" с горнолыжными склонами и конные клубы.  

На территории комплекса предусмотрены машино-места, велопарковки, также организованы гостевые парковочные места и отдельные парковочные места для маломобильных граждан.

Жилой комплекс представляет собой четыре очереди, которые будут сдаваться постепенно с 2027 по 2030 годы. 
Уже на первом этапе предусмотрены: детский сад, школа, МФЦ, детский центр, школа искусств, подростковый клуб.  

На первых этажах расположатся коммерческие помещения.
Во всех парадных предусмотрены помещения для хранения колясок, самокатов и велосипедов.

В жилом комплексе все квартиры будут сдаваться с чистовой отделкой, что позволит быстрее переехать.

В комплексе представлены квартиры от 5 млн (студия) до 16,5 млн (4Е кв.к.)

Предусмотрены определенные скидки и акции на стоимость квартир для разной категории граждан. 
Квартиры в данном жилом комплексе можно приобрести с помощью:
- ипотечного кредита
- рассрочки
- собственных средств.

Хотите узнать больше? 
Звоните, подберем оптимальный вариант квартиры и ипотечной программы!
+7911-906-36-62
8540 9557
10
2

Запись скрыта, восстановить

Как переехать из коммуналки в отдельную квартиру, пока город не отменил субсидии

Санкт-Петербург считается «коммунальной столицей России». Это связано с тем, что в городе большое количество коммунальных квартир. 

Коммунальная квартира - это когда живут  несколько семей в одной квартире, каждая в своей комнате, а ванну, кухню и т.д. -  места общего пользования.

Программа расселения коммунальных квартир в Санкт-Петербурге начала действовать с 2008 года. За это время было расселено более 50 тысяч коммунальных квартир, но в городе их настолько много, что кажется что они никуда не исчезли. 

Для того, чтобы гражданин смог рассчитывать на отдельное жилье, необходимо было соблюсти требования данной программы и встать на очередь в жилищном комитете.  Когда доходила очередь, гражданин получал от города субсидию с одноименным названием "Расселение коммунальных квартир", которую, зачастую, хватало только на  первоначальный взнос на приобретение отдельного жилья. Недостающую сумму приходилось добавлять собственными средствами или даже использовался ипотечный кредит. 

Сегодня стало известно, что городские власти решили исключить данную программу из приоритетных программ города, мотивируя это тем - кто хотел, тот уже воспользовался такой возможностью - город просто  устал расселять коммуналки.

Если вы не успели покинуть коммунальную квартиру и хотите приобрести  отдельное жилье, стоит поторопиться, пока закон не вступил в силу. 
+7911-906-36-62
8530 9557
10
2

Запись скрыта, восстановить

Когда выгодно делать рефинансирование ипотеки: 3 главных правила расчета

Рефинансирование - это новый кредит, чаще всего, в другом банке для погашения старого долга на более выгодных условиях. Цель рефинансирования - снизить ставку, уменьшить платёж или получить деньги на руки. Да, есть возможность не только сделать рефинансирование ранее выданного кредита, но и получить дополнительные денежные средства на руки на свои нужды.

Рефинансирование выгодно когда:
* Разница между старой и новой ставкой больше 1-2%.
* До конца ипотеки осталось более 7-10 лет.
* Платёж уменьшается на 10-15% 

Но прежде чем заниматься рефинансирование, необходимо проверь свою кредитную историю: НБКИ, ОКБ , Скоринг Бюро. 

На что стоит обращать внимание при рефинансировании в другом банке:
* Ставка
* Срок
* Полная стоимость кредита
* Скрытые комиссии
Дополнительную информацию по данной теме, можно прочитать, пройдя по ссылкам

Нужна помощь в оформлении или первичная консультация?
Пиши, разберём твой случай и посчитаем, выгодно ли будет рефинансирование.
+7911-906-36-62
8522 9557
10
2

Запись скрыта, восстановить

Когда при покупке и продаже квартиры обязателен нотариус: полный список сделок

По закону не каждую сделку нужно заверять у нотариуса. Но есть ситуации, где закон прямо требует нотариального удостоверения. 

Я собрала главные случаи, где участие нотариуса обязательно. 
* При продажи доли в общей собственности. Если один из собственников отчуждает свою долю (продаёт, дарит). 
Важное исключение: если все собственники продают свои доли одновременно по одному договору - нотариус не нужен. 
* Если в сделке участвует несовершеннолетний, недееспособный или ограниченно дееспособный собственник. Нотариус проверит, соблюдены ли интересы такого человека. 
Важно: если квартиру покупают на несовершеннолетнего - нотариус не требуется. Правило действует только при продаже. Также потребуется согласие органов опеки.
* Если супруги покупают недвижимость в долевую собственность. По умолчанию имущество в браке - совместное. Если супруги хотят чётко выделить доли каждому, такой договор содержит элементы брачного договора и требует нотариального удостоверения.
Чтобы обойтись без нотариуса, можно оформить покупку в совместную собственность или заранее заключить брачный договор. 
* Заключается договор ренты. Например, когда пожилой человек передаёт квартиру в обмен на уход и содержание. 
* Сделка связана с опекой. Если речь о распоряжении недвижимостью на условиях опеки.
* С января 2025 года все договоры дарения недвижимости подлежат обязательному нотариальному удостоверению - даже между близкими родственниками.

Даже если по закону нотариус не обязателен, покупатель недвижимости может сам захотеть это - и тогда удостоверение станет обязательным по их соглашению. 
Если закон требует нотариуса, а стороны обошли это правило, сделку могут признать ничтожной. Росреестр откажет в регистрации, а в суде договор легко оспорят. 

Поэтому перед сделкой советую проконсультироваться со специалистом!
8506 9557
10
2

Запись скрыта, восстановить

Донорская ипотека: работает ли схема и почему банк откажет в сделке

Меня часто спрашивают, работает ли сегодня "Донорская" ипотека и что она из себя представляет? 

Давайте разбираться. 
Предположим, вы не подходите под условия семейной ипотеки, у вас нет ребёнка до 7 лет. Но есть сестра или другой подходящий участник сделки, у которого есть ребёнок и который подходит по программе. 
Вы очень сильно желаете купить объект недвижимости с использованием льготной ставкой 6% вместо 17%+, очень хотите привлечь такого участника в сделку и даже готовы выделить ему долю. 

Такая схема существовала несколько лет. Но сейчас - это уже не работает. И вот почему.

Как это выглядело раньше.
Вы - основной заёмщик. Созаемщик - «донор». Он предоставляет СНИЛС своего маленького ребёнка, чтобы вы формально подошли под условия программы. За это вы обязаны выделить "донору" долю в квартире - не менее 6 кв. м. "Донор" становится созаёмщиком и залогодателем, хотя платежи платит основной заемщик - вы. 

Но вот в чём главный подвох, о котором "донору" часто не говорят прямо: "донор" теряет право на собственную льготную ипотеку. И не только "донор" - его супруг тоже. Даже если "донор" через полгода решит взять свою семейную ипотеку - уже не сможет. А для молодой женщины с маленьким ребёнком это часто становится неприятным открытием.

А с 1 февраля стало ещё "лучше".
Теперь, если вы привлекаете в сделку человека с ребёнком до 7 лет, он должен быть полноценным созаёмщиком - и если он состоит в браке, его супруг тоже. Просто «выделить долю» и остаться в стороне больше не получится. Кроме того, введено правило «одна семья - один льготный кредит»: супруги автоматически становятся созаёмщиками, и второй льготной ипотеки в семье быть не может.

Юридически заставить «донора» вернуть вам долю после погашения кредита практически невозможно. Пока ипотека не выплачена, он не может её передать - ни продать, ни подарить. А после погашения всё зависит от его доброй воли. За 15–20 лет отношения могут измениться. И тогда ваш «донор» - уже полноправный собственник части вашей квартиры.

Что делать вместо этого? 
Если вы не подходите под семейную ипотеку - это не тупик. Есть рыночные программы с разными ставками. Но пытаться обойти правила через «донора» - это риск потерять и деньги, и нервы, и отношения с близкими.

Если у вас сложная ситуация - напишите, разберём, что реально можно сделать именно в вашем случае.
+7911-906-36-62
8457 9557
10
2

Запись скрыта, восстановить

Малоэтажная новостройка в 7 км от КАД: уютное жильё у леса с детским садом

Сегодня хочу представить объект, который находится в Ленинградской области. Застройщик базируется на комфортном жилье для жизни по доступной стоимости.

ЖК находится в Ленинградской области, вблизи населенного пункта Лупполово, в 7 км от КАД. До метро Девяткино, проспекта Просвещения, Озерки или Парнас можно добраться на общественном транспорте. 
Дома небольшой переменной этажности. Детский сад находится на территории комплекса, а школы в ближайших населенных пунктах. 
На территории жилого комплекса расположены детские площадки, территория озеленена, парковка находится за территорией комплекса.
На первом этаже комплекса расположены коммерческие помещения. 
В парадных размещены колясочные.
Рядом леса и парки для прогулок и активного отдыха.

Предусмотрены определенные скидки на стоимость квартир. Квартиры в данном жилом комплексе можно приобрести с помощью:
- ипотечного кредита (материнский капитал, сертификаты и т.д.), также есть  субсидированной ставки 13.99% на весь срок кредитования, ипотеки без первоначального взноса
- рассрочки
- собственных средств.

На сегодняшний день можно приобрести, например,  студию 27 кв.м. за 3,8 млн. руб., без отделки, а 1-комнатную квартиру от 4.6 млн. руб. В комплексе есть квартиры и с отделкой. На некоторые квартиры действуют акции.  В ЖК можно приобрести студии, 1-комнатные,  2-комнатные, 3-комнатные, а также квартиры с террасами.

Хотите узнать больше? 
Звоните, подберем оптимальный вариант квартиры и ипотечной программы!
+7911-906-36-62

8453 9557
10
2

Запись скрыта, восстановить

Семейная ипотека на строительство дома (ИЖС): требования к участку и подрядчику

Хотите построить дом по семейной ипотеке, новые условия по данной программе можно найти https://itaka.spb.ru/posts/post/8339? Обращаю ваше внимание на самые важные моменты. 

Земля. Для семейной ипотеки дом можно строить только на землях определённых категорий: ИЖС, СНТ, ЛПХ, самое главное чтобы участок находился в границах населённого пункта и разрешённое использование позволяет возводить жилой дом. Это можно проверить в ЕГРН. 
В ЕГРН фиксируются не только границы и собственник, но и зоны с особыми условиями использования территорий, например, водоохранные, охранные зоны объектов культурного наследия и т.д. В таких зонах строительство может быть запрещено либо сильно ограничено. 

Пенсионный фонд и маткапитал: если используете маткапитал на строительство, уведомление о начале строительства - обязательный документ. ПФР запросит его вместе с подтверждением права собственности на землю, договором подряда (если строите с подрядчиком) и заявлением о распоряжении средствами. Без полного пакета выплату не одобрят.

Банки дополнительно смотрят на подрядчика (часто требуется аккредитация), смету, финансирование через эскроу и соответствие дома параметрам программы (площадь, материалы, пригодность для круглогодичного проживания). 

Хочешь построить дом грамотно? Пиши разберём вашу ситуацию и подберём оптимальные варианты по ипотеке!
+7911-906-36-62
8428 9557
10
2