

e-mail для клиентских обращений:
call@itaka.ru
call@itaka.ru
e-mail для официальных писем:
officeitaka@itaka.ru
officeitaka@itaka.ru
Центральный офис:
Коломяжский пр. 15 кор. 2
© 2020 АН «Итака»
Коломяжский пр. 15 кор. 2
© 2020 АН «Итака»
Траншевая ипотека.
Запись скрыта, восстановить
Разберём ситуацию, когда покупатель новостройки получает заветные ключи от квартиры не сразу, а через год или два, например.
При обычной ипотеке платежи с процентами по договору начисляются с первого месяца, согласно утверждённому графику. Но траншевая схема работает иначе: выдача средств банком происходит не целиком, а частями (траншами). И проценты начисляются только на сумму фактического перевода. Это позволяет смягчить финансовую нагрузку на время стройки.
Как это выглядит:
- Вы находите новостройку, где работает эта программа, вносите первоначальный взнос и подписываете договор долевого участия (ДДУ).
- Первый транш. После регистрации договора банк переводит застройщику на эскроу‑счёт первую, символическую часть кредита (это могут быть как 100 рублей, так и 10–30 % от суммы). Пока идёт стройка, проценты начисляются только на этот кусочек.
- Второй транш. Когда дом сдают в эксплуатацию, банк переводит оставшиеся деньги. Только с этого момента ежемесячный платёж становится стандартным, согласно графику.
При этом все деньги лежат на специальных эскроу‑счетах, и застройщик не сможет их забрать, пока не достроит дом и не выдаст ключи.
На что стоит обратить внимание:
- Не каждый банк и застройщик работают по такой схеме. Придётся выбирать из аккредитованных объектов.
- Из‑за особенностей погашения основного долга срок ипотеки может вырасти на несколько лет по сравнению с обычной.
- Во время стройки полноценную страховку на саму квартиру оформить нельзя — в залоге у банка находятся только ваши права на строящееся жильё по ДДУ. Защиту имущества получится оформить после сдачи дома и регистрации права собственности.
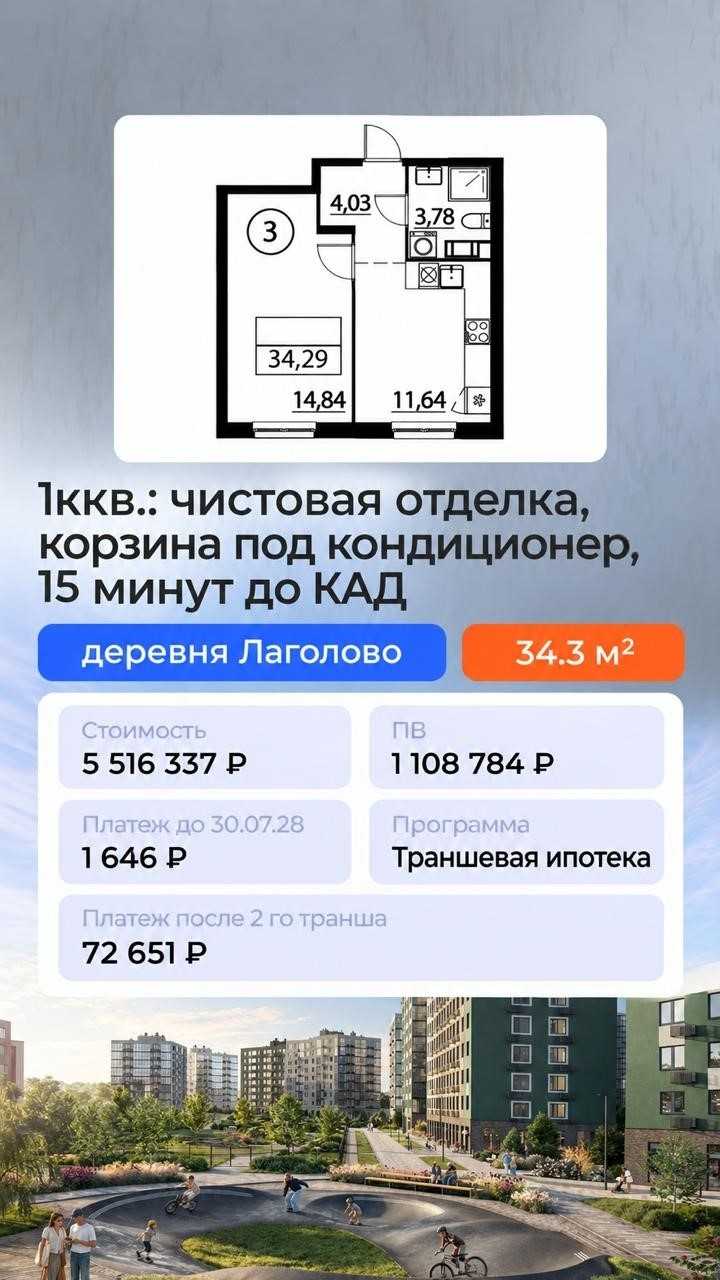
Для примера (реальный объект, который можно купить):
Наведите QR сканер чтобы добавить специалиста в контакты телефона
Наведите QR сканер чтобы перейти по ссылке
8 (812) 740-70-40
8 (800) 333-98-00
+7 (921) 775-70-40
8 (800) 333-98-00
+7 (921) 775-70-40


e-mail для клиентских обращений:
call@itaka.ru
e-mail для официальных писем:
officeitaka@itaka.ru
call@itaka.ru
e-mail для официальных писем:
officeitaka@itaka.ru
Центральный офис:
Коломяжский пр. 15 кор. 2
© 2026 АН «Итака»
Коломяжский пр. 15 кор. 2
© 2026 АН «Итака»