

e-mail для клиентских обращений:
call@itaka.ru
call@itaka.ru
e-mail для официальных писем:
officeitaka@itaka.ru
officeitaka@itaka.ru
Центральный офис:
Коломяжский пр. 15 кор. 2
© 2020 АН «Итака»
Коломяжский пр. 15 кор. 2
© 2020 АН «Итака»
Траншевая ипотека на новостройки: что это такое, условия и плюсы для заемщика
Запись скрыта, восстановить
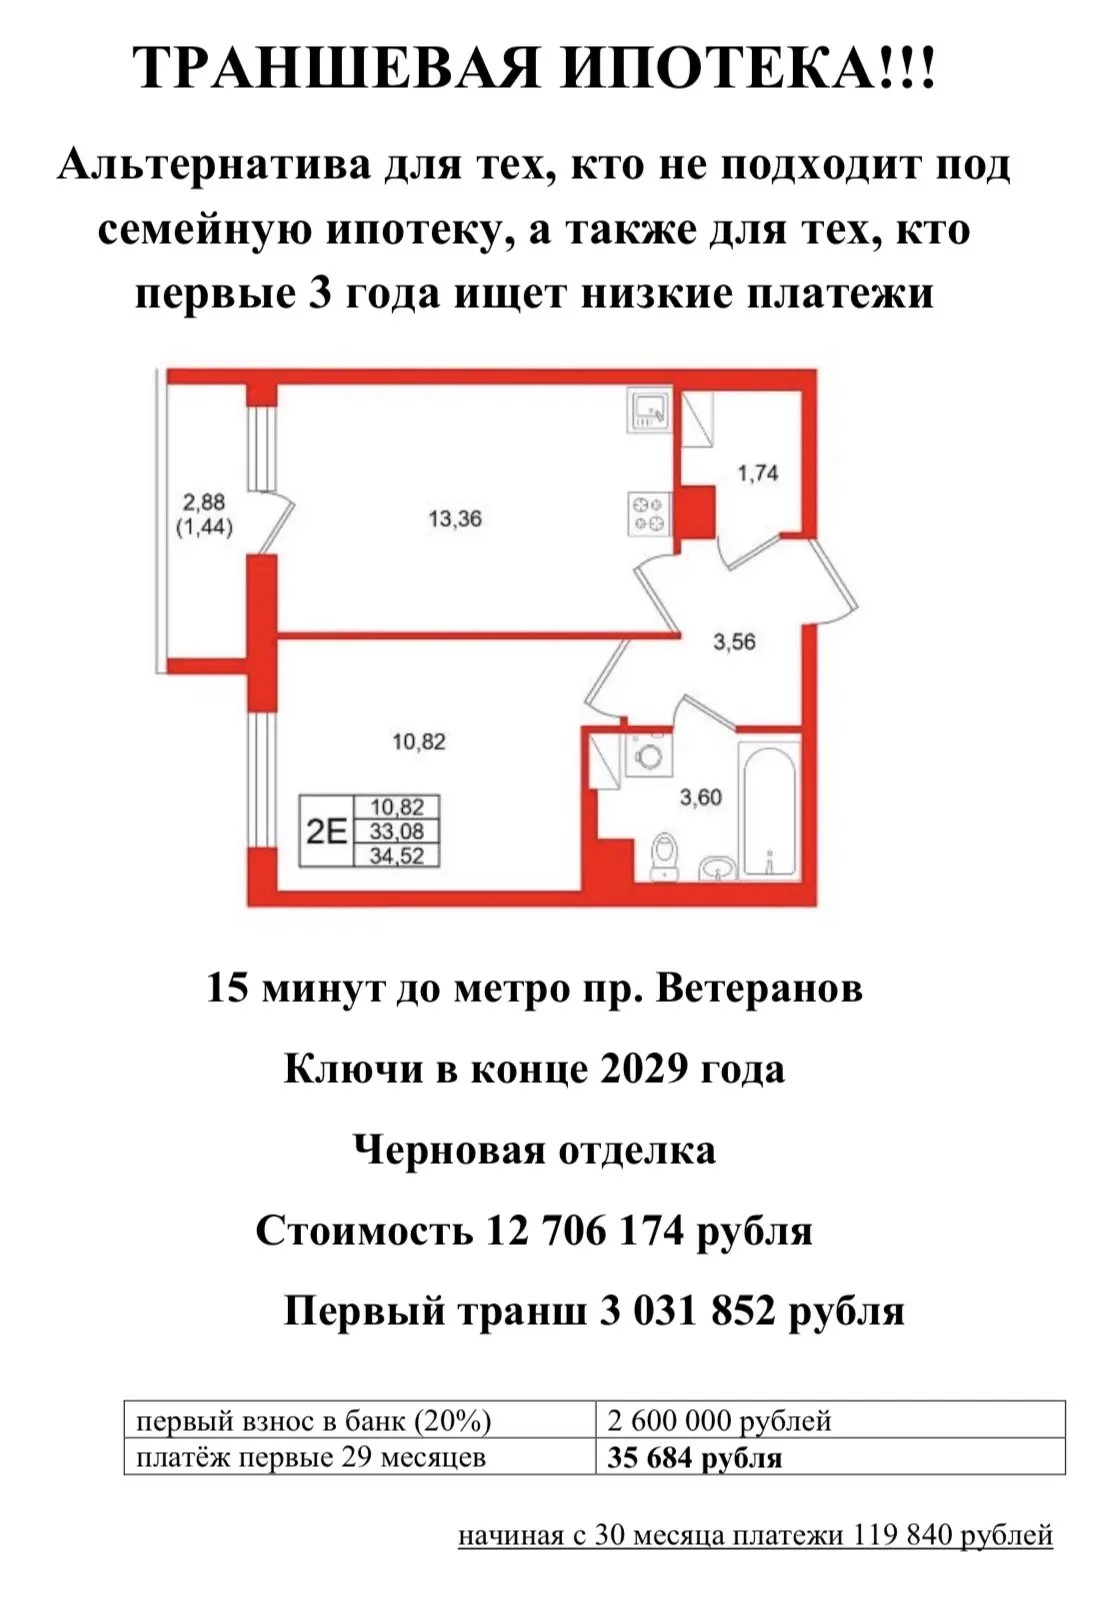
Выход из ситуации, когда отложить на платежи по ипотеке не успели, либо просто пока не готовы платить сразу много, либо квартира на вторичке продаётся, но как-то не быстро, ЕСТЬ. Мало кто говорит и предлагает воспользоваться траншевой ипотекой, а он есть, и вполне себе хороший инструмент.
В чем её суть: банк перечисляет сумму кредита застройщику несколькими суммами (траншами). Сначала это небольшие суммы от общего размера кредита, что позволит заёмщику вносить совершенно небольшие платежи по графику ежемесячно.
Максимальное количество таких траншей - 4.
Что необходимо для получения такой ипотеки: первый взнос от 20%.
Первый транш чаще составляет 30% от суммы кредита, поэтому сумма платежа будет очень приятная.
Последний транш банк перечисляет сразу после ввода дома в эксплуатацию (это может быть через год, через два года или через 3, в зависимости от выбранного комплекса).
Важно помнить, что последний транш является самым крупным, соответственно, и платежи после его перечисления значительно вырастут.
В чем плюсы траншевой ипотеки: можно совмещать с арендой жилья, копить на будущий ремонт или копить на досрочное погашение. Проценты начисляются поэтапно, поэтому переплата по такому кредиту будет ниже.
Есть, конечно, и минусы такого вида кредитования.
Обращайтесь ко мне - и я подробно расскажу о них, а также подберу варианты, которые подходят именно Вам.
Наведите QR сканер чтобы добавить специалиста в контакты телефона
Наведите QR сканер чтобы перейти по ссылке
8 (812) 740-70-40
8 (800) 333-98-00
+7 (921) 775-70-40
8 (800) 333-98-00
+7 (921) 775-70-40


e-mail для клиентских обращений:
call@itaka.ru
e-mail для официальных писем:
officeitaka@itaka.ru
call@itaka.ru
e-mail для официальных писем:
officeitaka@itaka.ru
Центральный офис:
Коломяжский пр. 15 кор. 2
© 2026 АН «Итака»
Коломяжский пр. 15 кор. 2
© 2026 АН «Итака»