0

+7 (812) 740-70-40

Единый диспетчерский центр
0

8 (800) 333-98-00

Звонок по России бесплатный


e-mail для клиентских обращений:
call@itaka.ru

e-mail для официальных писем:
officeitaka@itaka.ru

Центральный офис:
Коломяжский пр. 15 кор. 2
© 2020 АН «Итака»

QR-код этой страницы:

QR-код
офиса:

000000019 Чтобы воспользоваться всеми способами коммуникаций добавьте офис себе в контакты Чтобы воспользоваться всеми способами коммуникаций добавьте офис себе в контакты


000000019

000000019 Способы коммуникации: 000000019

000000019

Офис "Средний пр. д.28/29 - советы специалистов"

1

Запись скрыта, восстановить

Как проверить недвижимость перед покупкой

Как проверить недвижимость перед покупкой (просто и надёжно)
Покупка квартиры — важное и ответственное дело. Чтобы не рисковать деньгами и не попасть в неприятную ситуацию, нужно заранее всё проверить. Главный документ, который подтверждает право собственности, — это выписка из ЕГРН. На неё стоит опираться в первую очередь.
На что обратить внимание в зависимости от того, как продавец получил квартиру
Если квартиру купили: проверьте, есть ли согласие супруга на продажу. Также важно узнать, использовался ли при покупке материнский капитал — это накладывает особые обязательства.
Если это новостройка по договору долевого участия: посмотрите, в какие сроки дом должны были сдать, и какие права есть у дольщиков.
Если квартира досталась по наследству: помните, что в течение трёх лет после оформления наследства кто‑то из родственников может оспорить право на неё. Это риск, который нужно учитывать.
Если подарили: учтите, что договор дарения в некоторых случаях можно отменить, и это тоже может привести к спорам.
Если была приватизация: важно выяснить, кто из жильцов отказался от участия в приватизации. Такие люди часто сохраняют право жить в квартире, даже если она продана.
Если жильё из ЖСК (жилищно‑строительного кооператива): право собственности возникает только после полной выплаты пая. Проверьте, всё ли оплачено.
Если право подтверждено решением суда: разберитесь, на каком основании суд признал право собственности. Иногда такие решения могут быть оспорены.
Если имущество делили или есть брачный договор: эти документы могут менять правила владения и продажи — их тоже нужно изучить.
Какие ещё документы стоит запросить?
Чтобы картина была полной, попросите у продавца:
Справку о составе семьи (форма 9) — она покажет, кто прописан в квартире.
Справки из психоневрологического и наркологического диспансеров — они помогают убедиться, что продавец дееспособен и может заключать сделки.
Подтверждение, что нет долгов по коммунальным платежам и взносам на капитальный ремонт.
Нотариально заверенное согласие супруга на продажу, если квартира — совместно нажитое имущество.
Важный нюанс.
Если квартира часто переходила из рук в руки (собственники менялись несколько раз за короткий срок), это повод насторожиться и провести дополнительную проверку.
8401 15732
10
2

Запись скрыта, восстановить

Сколько стоит моя квартира: как определить точную рыночную стоимость недвижимости

«Сколько стоит моя квартира»?
Именно с этого вопроса начинаются взаимодействия риелтора и клиента. Но при этом не бывает такого, чтобы продавец пришёл в агентство недвижимости без чётких цифр в голове. Ведь он накануне провёл серьёзную работу: посмотрел объявления в районе, оценку на Циане, воспользовался онлайн-калькулятором, посоветовался со знакомыми... Однако, не всё так просто, как кажется. 

Рассмотрим основные ошибки:
1.     «Квартира в соседнем подъезде стоит 12.000.000, значит и моя стоит не меньше. Тем более, что я только что поклеил новые обои и повесил красивые занавески». – Нет. Если квартира в соседнем подъезде стоит в рекламе за 12 миллионов, то это не значит, что это её реальная стоимость. Возможно, она только что появилась в рекламе и в эту сумму заложен торг. Возможно, продавец только начал «прощупывать» рынок и в зависимости от количества звонков, поднимет или опустит цену. Причём, вполне вероятно, что не на 100 – 200 тыс., а на миллион, а то и два. Другой вариант – квартира за 12 миллионов стоит в продаже уже третий год и никто до сих не захотел её приобрести, то есть цена сильно завышена и таких денег она просто не стоит.
2.     Онлайн-калькулятор. «ИИ. Не может ИИ ошибаться!» Может. Ещё как! Искусственный интеллект умножает средний метр в районе на вашу площадь. А как же ваш ремонт? И новые занавески?    
 
На самом же деле для правильной оценки своей квартиры нужно, конечно, воспользоваться интернетом, но и: 1 - взять пару документов на свой объект недвижимости, 2 – честно ответить самому себе на несколько вопросов.
- Внимательно почитайте документы: год постройки дома, какие в доме перекрытия, капремонт, высота потолков, «сталинка», «панелька», «хрущёвка» - важно всё.
- Этаж. Первый и последний всегда дешевле второго и третьего. Четвёртый с лифтом – тоже хорошо. Без лифта – ближе к первому и последнему. И, кстати! лифт – всегда хороший плюс к цене.
- Планировка. Изолированные комнаты, просторная кухня, раздельный санузел — это то, что покупатели ищут. Балкон! – отличный бонус. Смежные комнаты и совмещённый санузел - минус.
- Состояние. Квартира «под ремонт» порой не сильно уступает в цене той, где сделан якобы «дизайнерский», на скорую руку, из самого дешёвого материала. Ремонт под продажу на самом деле самое не выгодное вложение. Лучше продавать как есть. И оценить ремонт своей квартиры - не простая задача. Ведь вы видите её каждый день. Для вас паркет ещё очень даже ничего, надо просто шлифануть и лаком покрыть, двери немного потёртые, но тоже ещё вполне… А для покупателя: «паркет… скрипит…, а что под ним?? Пятно на потолке??? ПРОТЕЧКИ!» (а вы и забыли про него 10 лет тому назад)
- Локация. Расстояние до метро, до автобусной остановки, до магазина, до школы и детского сада. Пешком, на машине… Всё это серьёзно влияет на стоимость.  
- Ну и в завершении, конечно, документы. Долги – это минус к цене (как бы не обидно звучало), свежее наследство настораживает, дети – вообще страшная для покупателя история.

ВЫВОД: Рыночная стоимость — это не то, сколько вы хотите получить за свою квартиру. Это сумма, которую реальный покупатель готов отдать за неё здесь и сейчас.
8169 14888
10
2

Запись скрыта, восстановить

Как одновременно продать и купить квартиру: пошаговая инструкция для участников цепочки

Согласитесь, это частая ситуация - когда, для того, чтобы купить, необходимо сначала продать квартиру (к примеру Вы расширяетесь или переезжаете) и после покупки, к тому же, важно сразу заехать в новую квартиру.
 
Когда Вы одновременно продаёте одну квартиру и покупаете новую это альтернативная сделка и если всё грамотно оформить - заехать в новую квартиру можно буквально в один день с продажей старой. Фактически деньги от продажи квартиры идут на оплату новой. Участвуют в такой сделке минимум три стороны: Ваш покупатель, Вы (и продавец, и покупатель), продавец квартиры, которую Вы покупаете. Цепочка может быть и длиннее, самое главное разобраться и понимать её механизм.

По данным 2025-2026 гг. доля альтернативных сделок на вторичным рынке России составила рекордных 85% . И если сейчас Вы выставляете свою квартиру в продажу нужно всегда быть готовым к покупателю, который "возьмёт" Вас в цепочку, а договориться между всеми участниками цепочки будет ещё сложнее, не понимая основных механизмов.

Действуйте поэтапно:
1. Подготовьте документы по своей продаже заранее, пока проходят показы
2. Запросите документы по квартире, которую подобрали в покупку.
3. Внесение авансов и подписание ДКП.  Лучше не вносить аванс по квартире в покупку, пока не внесли аванс Вам (по продаже). И что также очень важно при цепочках - все участники еще до внесения авансов должны быть в курсе и должны быть согласны, что сделка будет альтернативной и из скольки звеньев будет цепочка. Внимательно прописывайте цены, сроки выхода на сделку, взаиморасчеты по сделке между участниками, порядок расчетов и ответственности за срыв.
Важно использовать одинаковые сроки - это минимизирует рассинхронизацию.  Обратите внимания, что сроки на освобождение и передачу объектов в цепочке также должны быть одинаковыми по каждому из объектов,  в крайнем случае срок,  передачи квартиры которую продаете Вы не должен быть меньше, чем срок у квартиры, которую Вы покупаете!
4. Взаиморасчеты. Здесь одним из главных факторов, на которые стоит обратить внимание это условия раскрытия аккредитивов.  И в каждом аккредитиве условием раскрытия должны быть переходы прав в Росреестре по всем объектам участвующим в цепочке, а также чистые ф.9 у каждого объекта цепочки.

Исходя из опыта проведения таких сделок ситуаций частных бывает много и каждая сделка разная. Но есть условия, которые в любом случае должны оставаться неизменными и мы сегодня с Вами их проговорили.

Альтернативные сделки могут быть не хаосом, а чётким сценарием, при поэтапном подходе: проверки документов, знакомства со всеми участниками, согласованного внесения авансов, встречи всем в один день сделки, верно простроенной схемой аккредитивов. При учете всех пунктов Ваша цепочка получиться выстроенной так, что заехать можно будет без лишних ночей на чемоданах.

8270 15876
10
2

Запись скрыта, восстановить

Ипотека без стресса

Ипотека без стресса: почему отказывают даже надёжным заёмщикам

Кажется несправедливым: ещё недавно банки настороженно относились к клиентам с неидеальной кредитной историей, а сегодня отказ могут получить и те, у кого рейтинг высокий. И порой — буквально на ровном месте.

Всё дело в скоринге. Это такая «формула надёжности», по которой банк решает, вернёте ли вы долг. Когда подаёте заявку на ипотеку, полезно понимать, как именно эта формула работает. Алгоритмы не злые и не придирчивые — они просто считают риски.

На что смотрит банк (и как это звучит по-человечески)

  • Доход и занятость. Для банка «стабильно» — это когда зарплата приходит регулярно, стаж на текущем месте работы приличный, а доход подтверждён официально. Это база, без которой дальше смотреть почти не будут.
  • Долговая нагрузка. Банк смотрит, какая часть вашего дохода уже уходит на платежи по кредитам. Если эта доля велика, даже высокий доход не спасёт: свободных денег на новую ипотеку может просто не остаться.
  • Кредитная история. Просрочки, текущие кредиты и микрозаймы — всё это видно и влияет на решение. Причём важна не только «чёрная метка» в виде просрочек, но и общая картина: сколько у вас долгов и как вы с ними справлялись.
  • Личные данные. Возраст, семейное положение, дети, образование — эти пункты не решают всё, но помогают банку составить портрет заёмщика. Например, слишком молодой или предпенсионный возраст могут считаться фактором риска просто из‑за горизонта планирования.
  • Первоначальный взнос. Чем он больше, тем спокойнее банку: вы показываете, что готовы вложить свои деньги и серьёзно относитесь к покупке.
  • Созаёмщики. Если рядом есть человек с хорошей кредитной историей и стабильным доходом, это реально повышает шансы. Банк воспринимает это как дополнительную гарантию.
  • Активы. Другая недвижимость, машина, вклады — всё это говорит о вашей финансовой устойчивости. Даже если завтра что‑то пойдёт не так, у вас есть ресурсы, чтобы справиться.
  • Объект покупки. Банк обязательно проверяет юридическую чистоту квартиры или дома. Это не про вас лично, но если с объектом проблемы, ипотеку не дадут — риски слишком велики.

Что сделать перед подачей заявки, чтобы всё прошло гладко

  1. Проверьте кредитную историю. Это можно сделать бесплатно через бюро кредитных историй. Посмотрите, нет ли там ошибок, забытых микрозаймов или «чужих» записей. Если найдёте неточности — их лучше исправить до подачи заявки.
  2. Подготовьте документы о доходах. Справки, выписки, 2‑НДФЛ — всё, что подтверждает стабильность. Идеально, если картина доходов будет прозрачной и длинной: банк любит видеть, что вы зарабатываете стабильно не первый месяц.
  3. Не рассылайте заявки сразу в несколько банков. Множественные запросы видны в кредитной истории и могут выглядеть как отчаянные попытки получить деньги. Это снижает доверие. Лучше выбрать 2–3 подходящих банка и подать заявки с паузой.

Почему иногда стоит поговорить с профессионалом

У каждого банка свои «фишки»: один может одобрить заявку, а другой — отказать, даже если условия почти одинаковые. При этом решение часто принимает алгоритм, а роль сотрудника минимальна — поэтому ответ приходит быстро. Опытный специалист знает, на что обратить внимание именно в вашем случае и как подать информацию так, чтобы банк увидел ваши сильные стороны.


7923 15732
10
2

Запись скрыта, восстановить

Типы домов: кирпич, панель, монолит - что лучше для вас?

Коротко: идеального варианта нет — всё зависит от ваших приоритетов.

- "Панель" — если важны цена и скорость получения ключей.
- "Монолит" — если важны свободная планировка, комфорт и долговечность.
- "Кирпич" — если бюджет позволяет и хочется классики, тишины и лучшего микроклимата.

---

### 🏗️ Панельный дом

Собирается из готовых заводских плит, как конструктор.

Плюсы:
- "Самая низкая цена" - производство снижает себестоимость.
- "Быстрое строительство" — обычно 6–12 месяцев.
- "Современные серии" имеют нормальные планировки (в отличие от старых «хрущёвок»).

Минусы:
- "Плохая звуко- и теплоизоляция" — стыки панелей промерзают и пропускают звук.
- "Нельзя перепланировать" — почти все стены несущие.
- "Срок службы" — 60–80 лет.

---

### 🏢 Монолитный дом

Заливается из бетона на месте — получается бесшовная конструкция.

Плюсы:
- "Свободная планировка" — несущие только колонны, стены можно ставить как угодно.
- "Долговечность" — 100–150 лет, высокая сейсмостойкость.
- "Лучшая шумоизоляция" и энергоэффективность среди трёх типов.

Минусы:
- "Дороже панели" — сложнее технология, выше себестоимость.
- "Часто продаётся без внутренних стен" — вложения в ремонт выше.
- "Бетон хорошо проводит тепло" — иногда нужна дополнительная изоляция.

---

### 🧱 Кирпичный дом

Классика: несущие стены из кирпича + железобетонные перекрытия.

Плюсы:
- "Лучший микроклимат" — кирпич «дышит», отлично держит тепло и гасит шум.
- "Частичная свобода планировки" — часть внутренних стен можно сносить.
- "Максимальный срок службы" — 150+ лет, хорошо держит стоимость.

Минусы:
- "Самый дорогой" — обычно бизнес-класс и выше.
- "Долгое строительство" — 3–4 года.

---

### 💎 Что выбрать

- "Ограничен бюджет, перепланировка не нужна" → "панель". Уточняйте, современная серия или старая.
- "Хочешь «свой» дом и планируешь жить долго" → "монолит". Лучший баланс свободы и качества.
- "Бюджет позволяет, ценишь тишину и классику" → "кирпич".
8399 15966
10
2

Запись скрыта, восстановить

Что такое кадастровая стоимость. 🏠

🏠 Что такое кадастровая стоимость и почему она важнее, чем кажется.

Простыми словами: это цена недвижимости, которую официально назначает государство. Не вы, не риелтор, не рынок — а оно.

Присваивают её всему: квартирам, домам, участкам, гаражам, машино-местам, даже недостроям. И всё это хранится в ЕГРН — Едином государственном реестре недвижимости.

📌 А чем отличается от рыночной?

Тем, что её считают массово. Государство не ходит по каждой квартире и не смотрит, что там внутри. Оно сгребает объекты в группы по похожим признакам — например, все "двушки" в панельных пятиэтажках одного района — и выводит среднюю цифру.

А то, что реально влияет на цену на рынке — свежий ремонт, вид из окна, этаж, состояние подъезда, лифт — в расчёт НЕ берут.

Что учитывают? Локацию, площадь, год и материал постройки, этажность, состояние здания, инфраструктуру. Для земли — ещё категорию и вид разрешённого использования.

⚖️ Всё это регулирует Федеральный закон № 237-ФЗ. Оценкой занимаются специальные государственные учреждения (ГБУ) в регионах. Пересматривают стоимость примерно раз в 4 года, а в Москве, Питере и Севастополе — раз в 2 года.

💰 На что она влияет?

— Налоги: имущественный и земельный
— НДФЛ при продаже: если цена в договоре ниже 70% от кадастровой (а с 2025 года регионы могут поднять планку до 100%) — налог посчитают от этих 70%
— Налог при дарении: 13% или 15% от кадастровой стоимости подарка, если даритель — не близкий родственник
— Аренда государственной или муниципальной земли
— Выкуп объекта из госсобственности
— Госпошлины при наследстве и регистрации
— Штрафы, например за нецелевое использование земли

🔍 А если кадастровая стоимость завышена?

Такое бывает — например, из-за ошибки в данных: неверная площадь или вид разрешённого использования. Тогда её можно оспорить: обратиться в ГБУ, которое проводило оценку, или в суд. Основания — ошибка в исходных данных или серьёзное расхождение с рыночной ценой на ту же дату.

📲 Как узнать свою?

Бесплатно и просто:
— заказать выписку из ЕГРН (самый официальный вариант)
— сервис «Справочная информация по объектам недвижимости» на сайте Росреестра
— НСПД, вкладка «Фонд данных государственной кадастровой оценки» — вводите кадастровый номер и смотрите

Сохраняйте, чтобы не потерять 📌
8398 15966
10
2

Запись скрыта, восстановить

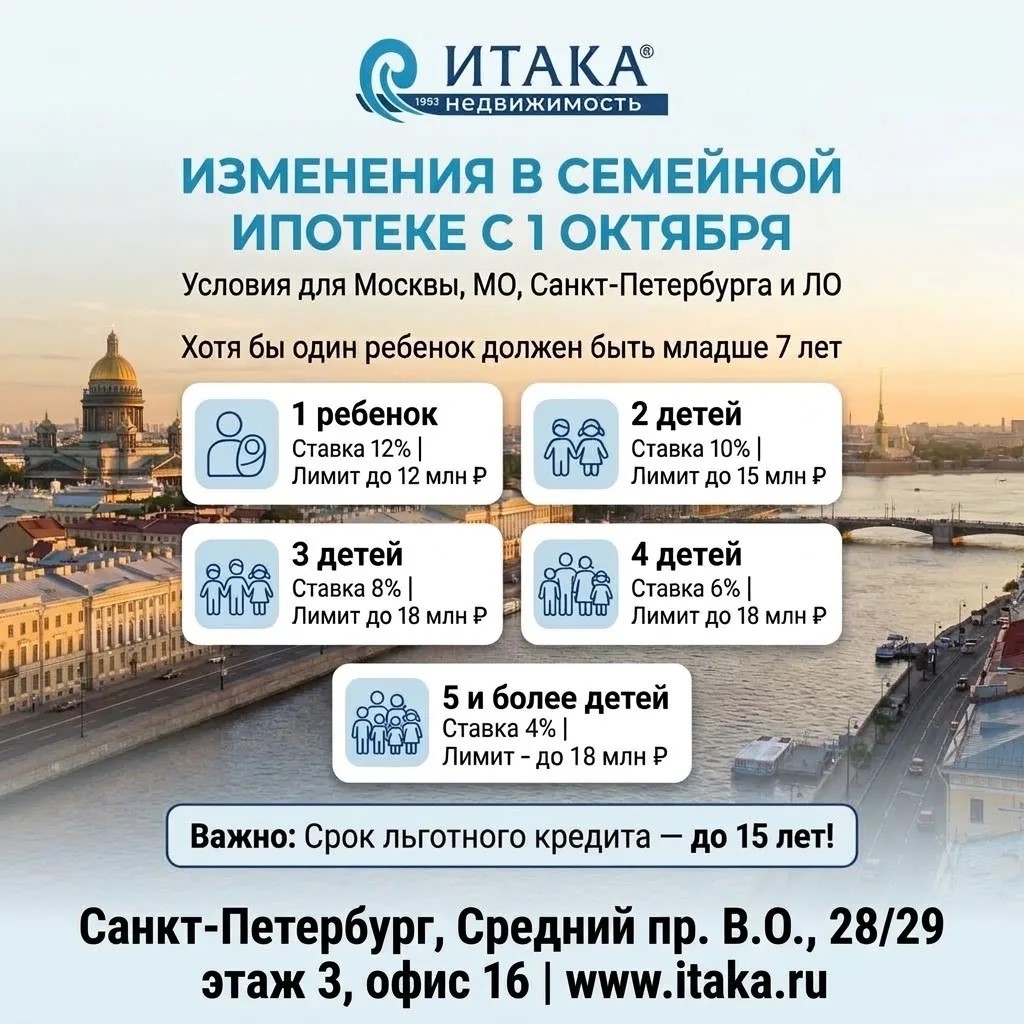
Изменения в семейной ипотеке с 1 октября 2026 года.

8150 15966
10
2

Запись скрыта, восстановить

С чего начать выбор квартиры: почему район важнее квадратных метров

Самое главное,  с чего я начинаю когда обсуждаем покупку квартиры со своими клиентам- это то что вы выбираете не квадратные метры , а свою жизнь на ближайшие годы. Поэтому начните не с объявлений, а с карты. 

Район -это единственное, что вы не сможете изменить после сделки. Продумайте свои ежедневные маршруты: работа, родители, школа, садик и т.д. Если квартира в центре, но вы стоите в пробках по два часа - это не идеальный вариант. Приезжайте на район утром в будни, вечером и в выходные. Посмотрите нет ли рядом промзоны или шумной трассы, которая будет мешать спать и жить. 

Теперь про инфраструктуру. Не обманывайте себя: если магазин находиться через дорогу, но по подземному переходу необходимо пройти  два километра - это не шаговая доступность. Выпишите то, чем пользуются все члены вашей семьи каждый день  - для семьи с детьми это садики, школы, парки, поликлиники,  для старших родственников это аптеки, магазины . Проверьте рейтинги школ, это влияет и на комфорт, и на цену при перепродаже. И не верьте картинкам в интернете - пройдитесь ногами. 

Этаж - это вечный компромисс. Первый этаж дешевле, но там шум, пыль и риск. Последний - красиво, но зависит от крыши и лифта . Я рекомендую золотую середину: 4-7 этаж, особенно в панельных домах. Но если это новостройка с хорошими лифтами, то верхние этажи могут быть очень выгодные и по цене и по видам. Планировка должна подчинятся вашему сценарию жизни, а не наоборот.  

Посмотрите на несущие стены и стояки - если планировка неудачная ее будет сложно и дорого переделать. Хорошая планировка - это когда нет длинных, узких коридоров и темных углов которые съедают площадь. И последнее: посмотрите местные чаты и форумы - там сразу видно , чем живет дом. 

И конечно юридическая чистота. На вторичке это критично . Идеальная квартира  - это не та, где все идеально, а та, где вам будет спокойно и удобно каждый день.
8395 15755
10
2

Запись скрыта, восстановить

Долги по ЖКУ в кредитной истории: новые правила ЦБ РФ по оценке заемщиков

Банк России хочет расширить список данных , которые учитывают при оценке кредитоспособности заемщика. В расчет могут включить долги по ЖКУ , алиментам и другим имущественным обязательствам. Если по таким долгам возбуждено исполнительное производство, то информация может появиться в бюро кредитных историй. 
И важный момент для сделок с недвижимостью ! Если у продавца квартиры есть большая задолженность по ЖКУ - это уже не простой бытовой вопрос . Необходимо внимательнее проверить его финансовое положение: кредиты, возможные кредитные споры, другие долги,  исполнительные производства. Кредитную историю продавца , я считаю одним из важных элементов проверки сделки . А если есть долги по ЖКУ - особенно ! Потому что крупные долги и длительные задолженности могут говорить о более широкой финансовой проблеме. А следовательно, необходимо изучить, нет ли риска банкротства, взысканий или других обстоятельств, которые в дальнейшем могут повлиять на сделку. оплаченные коммунальные платежи - это не гарантия безопасности.  А долги по ЖКУ - повод проверить продавца глубже.
8227 15755
10
2

Запись скрыта, восстановить

Как правильно составить договор купли-продажи дома с участком для МФЦ

Знаете, что общего между продажей дома и прыжком с парашютом?
 И там, и там главное — правильно сложить, иначе приземление будет жестким.

 Ситуация случилась такая , сейчас поделюсь с вами , кто знает, может и у вас кто из прописанных чужих лиц затерялся! 
Дядя Вася, решил продать свою «избушку» с участком сам.
 «Подумаешь, договор ! У меня больше 200 прыжков с парашютом, не боюсь!» — сказал он, вооружился ручкой и бутылкой корвалола. Через три дня его «гениальный» документ занимал много страниц. Там было всё: право на охоту, запрет на прослушивание шансона по субботам и пункт о том, что новый хозяин обязан раз в месяц поливать его любимые деревья.

В МФЦ на его шедевр посмотрели, вздохнули и сказали: «Ваш договор — это не документ, это сценарий для комедийного сериала. Приходите с юристом».

В общем за час я превратила эту эпопею в четкий, ясный договор, где было всего 2 страницы. Никакой воды, только основные пункты , основания владения и собственность, цифры, метры и деньги. А еще запросив справки я обнаружила, что в домике прописана теща дяди Васи! На мой вопрос, продаете дом с тещей, мужчина изменился в лице - забыл говорит, не хочу ее продавать , самим еще нужна! 

Дядя Вася просто взял справки и подготовленный договор, сложил все очень аккуратно, ответственно, как свой парашют когда-то складывал. И пришли с ним и  покупателем в МФЦ. Он как король, протянул документ и через 20 минут вышел с заветной выпиской о приеме документов на регистрацию сделки .

А на радостной ноте , купил цветы и наконец-то помирился с тещей (она, кстати, в договор больше не вписалась и из избушки добровольно выписалась по месту своего проживания ).

https://itaka.spb.ru/staff/agent/15977
8350 11389
10
2
000000019